Полезный фонд рабочего времени — это число часов, которое один работник отработает за год после вычета плановых невыходов. Значение 1910 часов, которое кадровики подставляют в расчеты по привычке, пришло из межотраслевых нормативов 1991 года: там оно приведено как среднее, а порядок его получения в документе не раскрыт. Свой фонд считается от годовой нормы по производственному календарю: за 2026 год при 40-часовой рабочей неделе норма составляет 1972 часа, и из нее вычитаются ежегодный отпуск, дополнительные отпуска, обучение, периоды нетрудоспособности и прочие неявки. Различие, от которого зависит результат, простое: номинальный фонд отвечает на вопрос, сколько часов можно запланировать по календарю, полезный — сколько часов останется в распоряжении после отпусков и невыходов.
Покажем структуру расчета в виде баланса рабочего времени: какие строки в нем обязательны, какие невыходы считаются плановыми, а какие в плановый фонд не кладутся вовсе. Разберем, почему включение периодов нетрудоспособности в фонд остается спорным и к какому расхождению в численности приводит завышенный фонд. Порядок исчисления нормы по приказу Минздравсоцразвития № 588н, расчет фонда при сокращенной норме и суммированном учете, стоимость обслуживания и ответы на частые вопросы — во второй половине статьи.
Полезный фонд рабочего времени и три других фонда одного работника
В балансе рабочего времени одного работника последовательно считаются четыре величины, и подменять одну другой нельзя: именно полезный фонд стоит в знаменателе, когда считают норматив численности кадровой службы. Календарный фонд — все 365 дней года, он нужен только как отправная точка. Номинальный фонд — годовая норма рабочего времени по производственному календарю, то есть рабочие дни и часы, которые работник обязан отработать при своем режиме. Явочный фонд — номинальный минус плановые невыходы, выраженный в днях явки. Полезный, он же эффективный, фонд — тот же результат в часах, с учетом сокращенных предпраздничных дней и внутрисменных потерь, если вы их нормируете.
| Фонд | Что в него входит | Пример за 2026 год, 40 часов в неделю | Для какой задачи |
|---|---|---|---|
| Календарный | Все календарные дни года без изъятий | 365 дней | Отправная точка баланса, в расчет численности не идет |
| Номинальный | Рабочие дни и часы по производственному календарю за вычетом выходных и нерабочих праздничных дней | 247 рабочих дней, 1972 часа | Табель, норма часов для оплаты, контроль переработок |
| Явочный | Номинальный фонд минус плановые невыходы в днях | зависит от невыходов организации | Графики сменности, планирование подмен |
| Полезный (эффективный) | Явочный фонд в часах с учетом сокращенных предпраздничных дней | рассчитывается под организацию | Планирование численности и трудоемкости работ |
Две верхние строки таблицы вы не рассчитываете, а берете готовыми: календарь утверждается на год, норма часов исчисляется в установленном порядке. Две нижние строки существуют только в вашей организации, потому что состав невыходов у торговой сети с высокой текучестью и у проектного бюро с дополнительными отпусками за ненормированный рабочий день разный.
Норма рабочего времени есть только у работников по трудовому договору. Исполнитель по договору гражданско-правового характера работает по заданию и сдает результат, режим рабочего времени на него не распространяется, и часы его работы в фонд одного работника не кладутся. Трудоемкость, которую закрывает подрядчик, из общей трудоемкости вычитается до деления на фонд.

Откуда взялись 1910 часов и что это значение означает в 2026 году
Цифра 1910 часов пришла из межотраслевых укрупненных нормативов времени на работы по комплектованию и учету кадров, утвержденных постановлением Минтруда СССР от 14.11.1991 № 78. В разделе о численности работников полезный фонд рабочего времени одного работника за год прямо описан как величина, которая принимается в среднем равной 1910 часам, и подставляется в формулу Ч = То / Фп как знаменатель. Структура этих 1910 часов в сборнике не приведена: нет ни числа рабочих дней, ни перечня невыходов, ни арифметики, по которой значение получено. Это усредненный параметр для условий начала 1990-х годов, а не норматив, который пересчитывается вслед за календарем.
Сопоставьте 1910 с действующей нормой, и масштаб расхождения виден сразу. Норма рабочего времени за 2026 год при 40-часовой рабочей неделе равна 1972 часам при 247 рабочих днях. Разница между нормой и фондом из сборника составляет 62 часа, то есть менее 8 рабочих дней по 8 часов. Один только ежегодный основной отпуск продолжительностью 28 календарных дней по статье 115 ТК РФ забирает примерно 20 рабочих дней, или 160 часов. Фонд 1910 часов арифметически не вмещает даже основной отпуск, не говоря о дополнительных отпусках, обучении и днях нетрудоспособности.
Факт: на одного сотрудника приходится около 30 кадровых документов в год, а один специалист по кадрам в среднем обслуживает 400-500 человек. Эти два ориентира и полезный фонд часов задают всю арифметику нагрузки кадровой службы.
Из этого следует практический вывод о применимости: 1910 часов можно оставить как грубый ориентир при сравнении своих расчетов с чужими, но планировать численность и трудоемкость по нему означает занижать потребность в людях. Для своих расчетов нужен собственный фонд, посчитанный от действующей нормы.
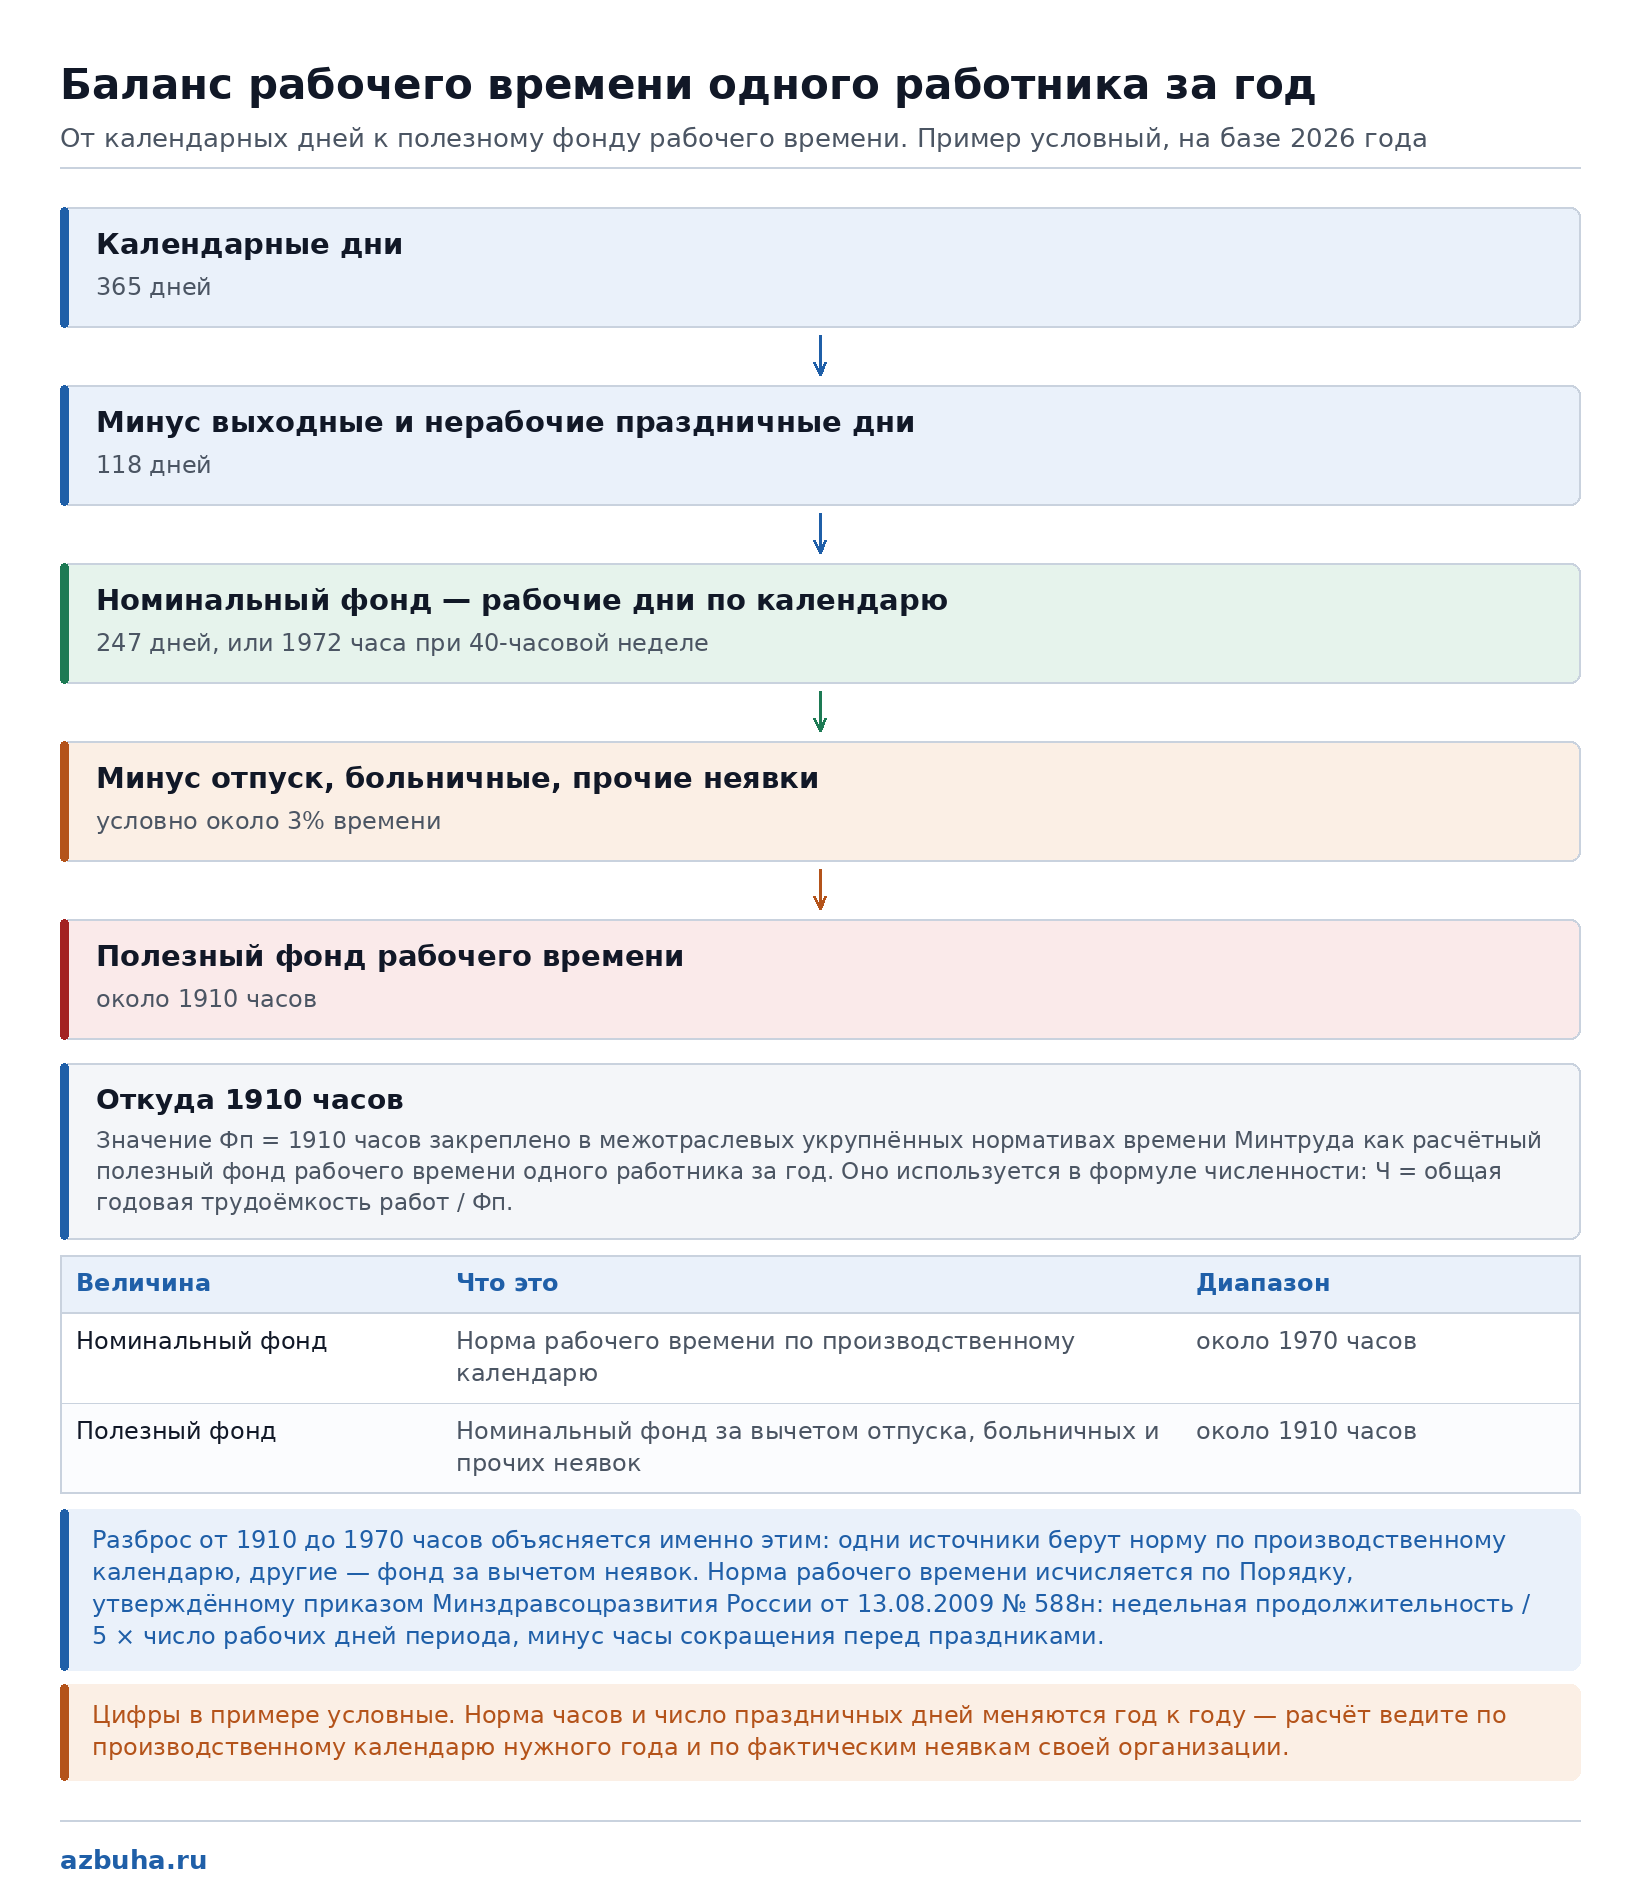
Как посчитать свой полезный фонд: баланс рабочего времени
Расчет строится как таблица вычитаний, где верхняя строка — норма года, а нижняя — полезный фонд. Каждая промежуточная строка должна опираться либо на норматив, либо на документ организации, либо на вашу собственную статистику за прошлые периоды. Ниже пример баланса на одного работника с полной занятостью при 40-часовой рабочей неделе за 2026 год; состав строк универсален, а числа в графе невыходов каждая организация подставляет свои.
| Строка баланса | Откуда берется значение | Пример, часов |
|---|---|---|
| Годовая норма рабочего времени | Производственный календарь на год, 40-часовая неделя | 1972 |
| Минус ежегодный основной отпуск | 28 календарных дней по статье 115 ТК РФ, это около 20 рабочих дней | 160 |
| Минус дополнительный отпуск | ЛНА и трудовые договоры: ненормированный рабочий день, вредные условия, северные надбавки | 40 |
| Минус обучение и повышение квалификации | План обучения на год, приказы о направлении, учебные отпуска | 16 |
| Минус периоды нетрудоспособности | Своя средняя за 2-3 года по табелям, не норматив | 48 |
| Минус прочие плановые неявки | Государственные и общественные обязанности, дни сдачи крови, медосмотры | 8 |
| Полезный фонд на одного работника | Результат вычитаний | 1700 |
В этом примере фонд получился 1700 часов — на 210 часов меньше привычных 1910, что составляет около 11 процентов. Расхождение возникает не из-за особой щедрости организации, а потому что в балансе названы те невыходы, которые усредненное значение из сборника 1991 года не учитывает.

Как рассчитать полезный фонд рабочего времени на год: пошаговая инструкция
- Шаг 1. Зафиксируйте режим, для которого считаете фонд: продолжительность рабочей недели в часах, пятидневка или сменный график, нормальная или сокращенная норма. Для разных режимов будет разный фонд, один общий на всю организацию не годится.
- Шаг 2. Возьмите годовую норму рабочего времени по производственному календарю на расчетный год для этой недельной продолжительности. За 2026 год при 40-часовой неделе это 1972 часа.
- Шаг 3. Переведите отпуска из календарных дней в рабочие. Ежегодный основной отпуск 28 календарных дней дает примерно 20 рабочих дней, дополнительные отпуска считайте по условиям ЛНА и трудовых договоров.
- Шаг 4. Поднимите свою статистику невыходов за 2-3 прошлых года по табелям: средние дни нетрудоспособности, обучение, государственные обязанности, медосмотры. Для нового подразделения без истории возьмите данные сопоставимой по функциям службы и отметьте допущение в расчете.
- Шаг 5. Вычтите невыходы из нормы и получите полезный фонд в часах. Округляйте только итог, промежуточные строки оставляйте как есть.
- Шаг 6. Приложите расчет к документу, в котором используется фонд: к обоснованию численности, к плану работы службы, к расчету трудоемкости. Без приложенного баланса итоговая цифра нечитаема для руководителя и для следующего кадровика.
Важный нюанс из практики: автоматизация кадровых процессов не приводит к сокращению специалистов по кадрам. Администрирование документов остается, работа становится более интеллектуальной, и в практике не встречалось случаев увольнения кадровиков после перехода на электронный документооборот. Поэтому фонд пересчитывается не ради сокращения штата, а ради корректного распределения нагрузки.
Сервис Азбуха закрывает документальную часть этого расчета: график отпусков ведется в одном контуре с заявлениями и приказами на отпуск, а фактические даты невыходов попадают в учет без ручного переноса между файлами.
Где брать годовую норму: приказ № 588н и производственный календарь
Порядок исчисления нормы рабочего времени утвержден приказом Минздравсоцразвития России от 13.08.2009 № 588н. Расчет ведется по графику пятидневной рабочей недели с выходными в субботу и воскресенье: недельная продолжительность рабочего времени делится на 5, результат умножается на число рабочих дней периода по этому графику, затем из полученной величины вычитаются часы сокращения рабочего дня накануне нерабочих праздничных дней. Для 40-часовой недели дневная величина равна 8 часам, для 36-часовой — 7,2 часа, для 24-часовой — 4,8 часа. В аналогичном порядке норма исчисляется и за год в целом, поэтому годовую цифру можно проверить самостоятельно, не доверяя чужому календарю на слово.
Проверка на 2026 году выглядит так: 247 рабочих дней умножаем на 8 часов, получаем 1976 часов, вычитаем 4 часа за четыре сокращенных предпраздничных дня и получаем 1972 часа. Для 36-часовой недели тот же порядок дает 1774,4 часа. Если ваш расчет расходится с календарем больше чем на час, ошибка почти всегда в числе предпраздничных дней.
Отдельная оговорка про следующий год. Переносы выходных дней устанавливаются ежегодно, и до этого момента календарь на год существует как проект. По проекту календаря на 2027 год норма при 40-часовой рабочей неделе составляет 1972 часа при 247 рабочих днях, но до утверждения переносов эта цифра не окончательная, и закладывать ее в приказы об обоснованиях численности преждевременно.
Обязанность работодателя вести учет времени, фактически отработанного каждым работником, закреплена в статье 91 ТК РФ, и там же сказано, что порядок исчисления нормы за календарные периоды определяется уполномоченным федеральным органом. Если расчет нормы в нестандартном режиме вызывает сомнение, вопрос можно адресовать инспектору напрямую: сервис Роструда Дежурный инспектор дает ответ в течение 3 рабочих дней, и этот ответ можно приложить к расчету как обоснование позиции.
Полезно знать: самый большой поток кадровых документов дают оформление приема на работу и отпуска. Это же два события, которые сильнее всего двигают полезный фонд: прием в середине года сокращает фонд по работнику, отпуск забирает из него самый крупный блок часов.
Фонд при неполном рабочем времени, сокращенной норме и сменном графике
Сокращенная норма и неполное рабочее время считаются по-разному, хотя в обоих случаях работник трудится меньше 40 часов в неделю. Сокращенная продолжительность по статье 92 ТК РФ установлена законом для отдельных категорий: не более 24 часов в неделю для работников до 16 лет, не более 35 часов для работников от 16 до 18 лет и для инвалидов I и II группы, не более 36 часов при вредных условиях труда 3 или 4 степени. Это и есть нормальная для них недельная продолжительность, поэтому норма года исчисляется по порядку из приказа № 588н напрямую от 24, 35 или 36 часов.
Неполное рабочее время по статье 93 ТК РФ устанавливается по соглашению сторон как неполный рабочий день, неполная рабочая неделя или их сочетание. Норма при нем уменьшается пропорционально: работник на половине нормального времени за 2026 год отработает 986 часов вместо 1972. Из этого фонда так же вычитаются невыходы, причем отпуск вычитается в полном размере, потому что неполное рабочее время не ограничивает продолжительность ежегодного отпуска и не влияет на исчисление стажа.
| Режим работника | Основание | Норма за 2026 год, часов | Что критично в расчете фонда |
|---|---|---|---|
| 40 часов в неделю, пятидневка | Статья 91 ТК РФ | 1972 | Базовый фонд, от которого считаются остальные |
| 36 часов, вредные условия 3-4 степени | Статья 92 ТК РФ | 1774,4 | Дополнительный отпуск за вредность вычитается сверх основного |
| 35 часов, инвалиды I и II группы, работники 16-18 лет | Статья 92 ТК РФ | 1725 | Норма установлена законом, уменьшать ее соглашением нельзя |
| 24 часа, работники до 16 лет | Статья 92 ТК РФ | 1181,6 | Фонд считается от 4,8 часа в день, а не от 8 |
| Половина нормального времени | Статья 93 ТК РФ | 986 | Отпуск вычитается полностью, пропорции в нем нет |
| Сменный график, суммированный учет | Статья 104 ТК РФ | норма учетного периода | Фонд считается на учетный период, а не на календарный год |
Из таблицы виден практический критерий: фонд рассчитывается по группам работников с одинаковым режимом, а не один на всю организацию. В службе, где есть и пятидневка, и вредные условия, и половинные ставки, это как минимум три разных фонда.
При сменном графике с суммированным учетом логика сдвигается с года на учетный период. По статье 104 ТК РФ учетный период не может превышать один год, а для работников, занятых на работах с вредными и опасными условиями труда, он не превышает три месяца; увеличить его до года можно только отраслевым или межотраслевым соглашением и коллективным договором. Нормальное число рабочих часов за учетный период определяется исходя из установленной еженедельной продолжительности рабочего времени, а при неполном времени соответственно уменьшается. Фонд в этом случае считается на учетный период, и график сменности строится так, чтобы запланированные часы совпали с нормой: отклонение вверх даст сверхурочные, вниз — недоработку, которую придется оплачивать по правилам простоя или перестраивать график.
Для сервиса Азбуха такой расчет ложится в модуль графика отпусков и маршруты согласования: плановые невыходы по каждой группе режимов видны до того, как график сменности ушел на подпись.
Какие невыходы кладутся в плановый фонд, а какие нет
Плановый невыход — это отсутствие, которое известно заранее или устойчиво повторяется из года в год. Все остальное в расчет фонда не попадает, иначе величина перестает быть планом и становится описанием прошлого. Разделение по этому признаку выглядит так.
- Ежегодный основной отпуск — включается всегда, 28 календарных дней по статье 115 ТК РФ в переводе на рабочие дни.
- Дополнительные отпуска — включаются по условиям ЛНА и трудовых договоров: за вредные условия, за ненормированный рабочий день, за работу в районах Севера.
- Обучение и учебные отпуска — включаются при наличии плана обучения или учебных справок-вызовов, то есть когда событие запланировано документом.
- Государственные и общественные обязанности, дни сдачи крови, обязательные медосмотры — включаются, если в организации это регулярная практика с подтверждением по табелям.
- Отпуск без сохранения заработной платы — не включается: предоставляется по заявлению работника, предсказать объем нельзя.
- Отпуск по уходу за ребенком — не включается в фонд работника: ставка остается занятой, а потребность закрывается отдельным решением о замещении.
- Прогулы, отстранения, простои — не включаются: это потери рабочего времени, которые анализируются отдельно, а не нормируются.
Периоды нетрудоспособности стоят особняком, и единой практики здесь нет. Аргумент за включение: больничные случаются ежегодно, и фонд без них завышен, а значит численность по расчету выйдет меньше реальной потребности. Аргумент против: продолжительность нетрудоспособности не нормирована ни одним актом, устойчивой величины у нее нет, и подстановка средней за прошлые годы превращает нормативный расчет в прогноз. Рабочий компромисс: включать больничные в фонд только по своей статистике минимум за 2-3 года, показывать эту строку в балансе отдельно и считать итог в двух вариантах — с нетрудоспособностью и без нее. Тогда руководитель видит коридор значений, а не одну цифру без допущений.
Внимание: в электронном документообороте подписать документ задним числом нельзя, все даты прозрачны, и документ не уходит в архив, пока не подписан. Для баланса рабочего времени это означает, что даты невыходов берутся из системы такими, какие они есть, и подогнать их под расчет не получится.
Важный нюанс из практики: уведомление о начале отпуска настраивается за 14 дней, за месяц или за два месяца до даты. Чем раньше срок уведомления, тем точнее отпускные дни попадают в плановый фонд: перенос отпуска за неделю до начала ломает уже сверстанный баланс по подразделению.

Формы для учета отпусков и плановых невыходов
Комплект собран под строки баланса рабочего времени; начинать удобно с табеля, по нему видны фактические невыходы за прошедший год.
| Документ | Скачать |
|---|---|
| Образец табеля учета рабочего времени по форме Т-13 | Скачать |
| Заявление на отпуск | Скачать |
| Записка-расчет (форма Т-60) | Скачать |
| Форма лицевого счета работника (Т-54) | Скачать |
Чем обходится ошибка в фонде и как часто его пересчитывать
Фонд стоит в знаменателе: именно на него делится общая трудоемкость работ, когда считают потребность в людях. Чем больше знаменатель, тем меньше получается численность, поэтому завышенный фонд выглядит как экономия, а на деле переносит разницу в переработки и в срывы сроков по отчетности. Арифметика расхождения простая. При общей трудоемкости 12 000 человеко-часов деление на 1910 дает 6,28 единицы, деление на посчитанный выше фонд 1700 часов — 7,06. После округления это 6 ставок против 7: одна штатная единица разницы на одном допущении о фонде.
Цена ошибки не ограничивается недостающей ставкой. Недостающие часы закрываются сверхурочной работой с повышенной оплатой, совмещением с доплатой или задержкой сроков кадровой отчетности, и каждая из трех опций дороже, чем своевременно предусмотренная единица в штатном расписании. Обратная ошибка тоже стоит денег: заниженный фонд с перестраховкой по всем видам невыходов дает лишнюю ставку, которую придется защищать перед финансовой службой.

Кейс из практики: компания с 1 000 распределенных сотрудников тратила 6 млн рублей в год на бумажный кадровый оборот. Переход на электронное решение обошелся примерно в 900 000 рублей в год, то есть около 1 000 рублей в год на человека. Трудозатраты, которые раньше делились на фонд как ручная работа с бумагой, после перехода в расчете численности просто исчезли.
Пересчет фонда привязывается к трем событиям, а не к календарной привычке. Первое — утверждение производственного календаря на следующий год: норма меняется, значит меняется верхняя строка баланса, и это ежегодная процедура. Второе — изменение режима работы: переход подразделения на суммированный учет, появление группы с сокращенной нормой по статье 92 ТК РФ, перевод части работников на неполное время по статье 93 ТК РФ. Третье — изменение ЛНА о дополнительных отпусках или состава функций службы, потому что меняется и состав невыходов, и трудоемкость в числителе.
Когда свой фонд считать не нужно
Для разового сравнения с внешним ориентиром достаточно взять норму года из производственного календаря без вычета невыходов: при оценке по верхней границе это корректнее, чем подставлять чужую среднюю. В организации до 50 человек, где кадровый учет ведет один специалист с совмещением, развернутый баланс рабочего времени тоже не дает нового знания: потребность определяется не арифметикой, а перечнем обязательных процедур. Собственный фонд нужен там, где по итогам расчета меняется штатное расписание или распределяется нагрузка между несколькими специалистами.
Стоимость обслуживания кадрового учета рабочего времени
Стоимость зависит от численности персонала, набора модулей и того, нужна ли нетиповая интеграция с учетной системой.
| Услуга | Стоимость | Условия |
|---|---|---|
| Азбуха.КЭДО, тариф Лайт: базовый КЭДО, подпись УНЭП, веб и мобильная версия | 490 руб. за сотрудника в год | до 70 человек, пробный период 30 дней |
| Азбуха.КЭДО, тариф Стандарт: конструктор шаблонов, маршруты согласования, модуль ЛНА, график отпусков | 390 руб. за сотрудника в год | от 70 до 500 человек |
| Азбуха.КЭДО, тариф Корпоративный: on-premise, УКЭП, доказательная база, выделенный менеджер | от 290 руб. за сотрудника в год | от 500 человек |
| Минимальная сумма договора | 34 300 руб. в год | тариф Лайт, 70 сотрудников |
| Расширенная настройка процессов | от 50 000 руб. | по согласованному перечню процессов |
| Нетиповая доработка интеграции с 1С:ЗУП | от 30 000 руб. | стандартная интеграция входит в тариф |
| Базовое подключение и миграция из Excel и CSV | бесплатно | при подключении любого тарифа |
Итоговая сумма складывается из численности, выбранного тарифа и объема нетиповых доработок, поэтому две компании одного размера платят по-разному. Действующие тарифы и условия перехода между ними собраны на странице цен сервиса Азбуха.
Выводы
Полезный фонд — это ваша собственная величина, а не константа из справочника. Значение 1910 часов годится как грубый внешний ориентир, но оно получено для условий начала 1990-х годов и арифметически не вмещает даже ежегодный основной отпуск при норме 2026 года. Рабочий порядок один: взять норму года по производственному календарю, вычесть плановые невыходы по своей статистике и ЛНА, показать расчет отдельными строками и пересчитывать его при смене календаря, режима работы или состава функций службы.
Сервис Азбуха держит документальный контур, из которого этот расчет и собирается: график отпусков, заявления и приказы, учет фактических невыходов и выгрузка данных в 1С:ЗУП. Когда даты невыходов не собираются вручную по файлам подразделений, баланс рабочего времени перестает быть разовой таблицей к защите численности и становится регулярным расчетом.
Частые вопросы
Как считать фонд работника, принятого в середине года?
Фонд считается от нормы по тем месяцам, которые работник фактически отработает в расчетном году: берется норма с даты приема до 31 декабря по производственному календарю, и из нее вычитаются невыходы, которые приходятся на этот отрезок. Право на ежегодный отпуск возникает по графику, поэтому в первый неполный год отпускные часы в фонд либо не попадают вовсе, либо попадают частично. Для планирования численности корректнее считать фонд на полный год по ставке, а неполный период учитывать отдельной поправкой.
Нужно ли утверждать баланс рабочего времени приказом?
Обязанности утверждать баланс отдельным ЛНА нет: это расчетный документ, а не локальный нормативный акт. На практике баланс оформляется приложением к тому документу, где используется результат: к обоснованию численности, к плану работы службы, к расчету трудоемкости. Приложение подписывает составитель, а утверждает тот руководитель, который принимает решение по штатному расписанию.
Отличается ли полезный фонд для внешнего совместителя?
Да, у совместителя своя норма: продолжительность рабочего времени по совместительству не может превышать половины месячной нормы, поэтому за 2026 год его фонд считается от 986 часов. Ежегодный отпуск по совместительству предоставляется в полном размере и одновременно с отпуском по основной работе, поэтому 28 календарных дней вычитаются из меньшего фонда целиком, и доля невыходов в нем получается выше.
Что делать, если календарь на следующий год еще не утвержден?
Расчет строится по проекту календаря с прямой оговоркой в балансе, что норма предварительная, либо по текущему году с пометкой о переносе. После утверждения переносов выходных дней верхняя строка баланса заменяется на окончательную, и итог пересчитывается. Разница между проектом и утвержденным календарем обычно укладывается в несколько часов, но именно эти часы меняют округление численности в спорных случаях.
Как полезный фонд связан со среднесписочной численностью?
Это разные величины с разным назначением. Среднесписочная численность показывает, сколько человек фактически было в списках за период, и считается по данным табелей для статистики и отчетности. Полезный фонд отвечает на вопрос, сколько часов даст один работник, и используется в планировании. Подставлять среднесписочную численность в расчет фонда или сравнивать их напрямую некорректно: первая измеряется в людях, второй в часах.
Можно ли считать фонд в днях вместо часов?
Можно, если все режимы в расчете одинаковы: при полной пятидневке 212 дней явки читаются не хуже 1700 часов. Как только в организации появляются сокращенная норма по статье 92 ТК РФ, неполное время по статье 93 ТК РФ или суммированный учет по статье 104 ТК РФ, дни перестают быть сопоставимыми: рабочий день на 4,8 часа и на 8 часов в днях выглядит одинаково. Для сводного расчета по организации фонд считается в часах.