Показатели оценки эффективности деятельности организаций собственник выбирает сам: обязательного для коммерческих компаний перечня KPI, единой классификации и нормативных порогов российские законы и стандарты учёта не устанавливают. Федеральный закон от 06.12.2011 № 402-ФЗ требует достоверной бухгалтерской отчётности о финансовом положении, финансовом результате и движении денежных средств. Эти три объекта дают опорные блоки панели: выручка и её сопоставимый рост, валовая и операционная маржа, ликвидность, денежный поток. Нефинансовые показатели подбирают под бизнес-модель и под решение, которое собственник принимает по цифре. Торговле в первую очередь нужны валовая маржа и оборачиваемость запасов, производству — выпуск на час труда и доля брака, подписному бизнесу — удержание клиентов и регулярная выручка.
В статье собраны формулы с числителем и знаменателем для пяти групп показателей. К ним даны оговорки, без которых маржу путают с рентабельностью, а выручку с поступлениями на счёт. Сценарная таблица показывает, с каких метрик начать торговле, производству, сервисным, подписным и капиталоёмким компаниям и почему среднеотраслевые значения ФНС за 2025 год годятся только как ориентир. Чек-лист подготовки, порядок внедрения панели, типовые ошибки и их цена, стоимость инструментов на 2026 год и ответы о переходе на ФСБУ 9/2025 и ФСБУ 10/2026 — во второй половине материала.
Обязательного перечня KPI нет: на что опирается панель собственника
Часть 1 статьи 13 402-ФЗ требует, чтобы бухгалтерская отчётность давала достоверное представление о трёх вещах: о финансовом положении на отчётную дату, о финансовом результате деятельности и о движении денежных средств за отчётный период. Определения KPI, обязательной классификации показателей и целевых значений для коммерческих организаций нет ни в этом законе, ни в стандартах бухгалтерского учёта. Единую управленческую панель закон не задаёт. KPI в компании — внутренний измеримый показатель достижения конкретной цели, который собственник вводит своим решением.
Три объекта отчётности из этой нормы становятся первыми тремя блоками панели, и данные по ним бухгалтерия уже собирает. Баланс показывает положение на дату, отчёт о финансовых результатах — выручку и прибыль за период, отчёт о движении денежных средств — поступления и выплаты. Остальные показатели строятся на операционных данных склада, производства, CRM и кадрового учёта: производительность, качество, удержание клиентов, текучесть персонала. Формулу для них компания фиксирует сама.
Для отбора показателей удобна управленческая классификация. Закон её тоже не предписывает:
- Финансовые и нефинансовые. К первым относятся выручка, маржа, прибыль, ликвидность и денежный поток, ко вторым — качество, сроки, производительность и удержание.
- Запаздывающие и опережающие. Первые фиксируют итог периода. Вторые меняются раньше итога и оставляют время на реакцию.
- Итоговые и процессные. Итоговый показатель отвечает на вопрос, чего достигла компания. Процессный показывает, как работает конкретная операция.
Панель только из запаздывающих показателей сообщает о проблеме, когда та уже отражена в отчётности. Проверка на этом этапе одна: если у показателя нет записанной формулы с числителем, знаменателем и периодом, его значения нельзя сравнивать ни между периодами, ни с другими компаниями.
Пять групп показателей эффективности: формулы и база расчёта
Для коэффициентов маржи, рентабельности, ликвидности и оборачиваемости единого нормативного стандарта нет. Формулы в таблице — распространённая аналитическая практика, поэтому в панели компании каждую закрепляют вместе с базой расчёта.
| Группа | Показатель | Формула | Что учесть при расчёте |
|---|---|---|---|
| Финансовый результат | Рост выручки | (выручка текущего сопоставимого периода / выручка базового сопоставимого периода — 1) × 100% | НДС, возвраты, разовые сделки, изменение периметра бизнеса и инфляция; реальный рост считают в сопоставимых ценах |
| Финансовый результат | Валовая маржа | (выручка — себестоимость продаж) / выручка | к рентабельности не приравнивается |
| Финансовый результат | Рентабельность продаж | операционная прибыль / выручка; чистая рентабельность продаж: чистая прибыль / выручка | в названии показателя указывают, какая прибыль стоит в числителе |
| Финансовый результат | ROA и ROE | чистая прибыль / средние активы; чистая прибыль / средний собственный капитал | знаменатель берут средним за период; правила учёта одинаковые во всех сравниваемых периодах |
| Деньги и ликвидность | Текущая ликвидность | оборотные активы / краткосрочные обязательства | срез на одну дату; качество запасов проверяют отдельно |
| Деньги и ликвидность | Быстрая ликвидность | (деньги + краткосрочные финансовые вложения + краткосрочная дебиторская задолженность) / краткосрочные обязательства | реальность взыскания дебиторской задолженности |
| Деньги и ликвидность | Абсолютная ликвидность | (деньги + краткосрочные финансовые вложения) / краткосрочные обязательства | для прогноза кассовых разрывов нужен отдельный расчёт |
| Деньги и ликвидность | Свободный денежный поток (FCF) | CFO — капитальные затраты | сезонность, капитальные затраты, выплаты по долгу |
| Оборачиваемость | Оборачиваемость запасов | себестоимость продаж / средний запас | средние остатки за период; остатка на конец года недостаточно |
| Оборачиваемость | Оборачиваемость дебиторской и кредиторской задолженности | продажи в кредит / средняя дебиторская задолженность; закупки в кредит / средняя кредиторская задолженность | общую выручку вместо продаж в кредит подставляют только с оговоркой |
| Оборачиваемость | Срок оборота и цикл конверсии денежных средств | 365 / коэффициент оборачиваемости; дни запасов + дни дебиторской задолженности — дни кредиторской задолженности | база расчёта (продажи или себестоимость) согласуется со статьёй баланса |
| Производительность и персонал | Производительность | выпуск или добавленная стоимость / средняя численность работников либо отработанные часы | одинаковые продукты, периоды и ценовая база |
| Производительность и персонал | Текучесть персонала | уволившиеся за период / средняя численность за период × 100% | добровольные увольнения, сокращения и уходы с критических ролей показывают отдельно |
| Качество и клиенты | Доля брака; выполнение с первого раза | дефектные единицы / произведённые единицы; единицы без исправлений / все единицы | разбивка по продуктам и причинам дефекта |
| Качество и клиенты | Возвраты; своевременность сервиса | возвращённые за период единицы / проданные единицы; заказы, выполненные в SLA / все заказы | без разбивки рост объёма может скрыть ухудшение качества |
При сверке с чужим отчётом первыми проверяют две графы: числитель рентабельности и базу оборачиваемости дебиторской задолженности. Показатель с одним названием даёт разные значения, если его считать от операционной и от чистой прибыли или от общей выручки и от продаж в кредит.
Прибыль и деньги: почему выручка не равна поступлениям на счёт
Выручка — бухгалтерский показатель. По пункту 6 ПБУ 9/99 (приказ Минфина России от 06.05.1999 № 32н) в неё может входить ещё не оплаченная покупателями дебиторская задолженность. Компания с растущей выручкой и прибылью может одновременно терять остаток на счёте, если покупатели платят позже, чем она рассчитывается с поставщиками. С отчётности за 2027 год правила учёта доходов меняет ФСБУ 9/2025.
Деньги отражает отчёт о движении денежных средств. Пункт 14 ПБУ 23/2011 (приказ Минфина России от 02.02.2011 № 11н) делит в нём потоки на три вида: от текущих, инвестиционных и финансовых операций. В панель собственника из этого деления берут CFO, чистый поток от текущей деятельности, и производный от него FCF. Квартал с крупной закупкой оборудования даёт отрицательный FCF при нормальной операционной работе. Погашение кредита уменьшает остаток денег, хотя в FCF не входит.
Если в панели есть прибыль, но нет CFO, добавьте его первым. Расхождение двух цифр за квартал означает, что часть результата пока не превратилась в деньги. Её ищут в дебиторской задолженности и запасах.
Как выбрать показатели под бизнес-модель и управленческое решение
Показатель попадает в панель, когда по нему собственник принимает конкретное решение: о закупке, цене, найме, загрузке мощностей или инвестиции. Стартовый набор зависит от того, на чём компания зарабатывает и в каких статьях баланса у неё лежат деньги. Сценарии в таблице — управленческие рекомендации, обязанности вести именно эти показатели у компании нет.
| Бизнес-модель | Показатели первой очереди | Что проверить при расчёте |
|---|---|---|
| Торговля | валовая маржа, оборачиваемость запасов, наличие товара, возвраты | запас берут средним за период, возвраты считают по проданным единицам того же периода |
| Производство | выпуск на час труда, доля брака, простои, соблюдение сроков | выпуск сравнивают по одинаковым продуктам и в одной ценовой базе |
| Проектные и сервисные компании | загрузка, срок выполнения, маржа проекта, повторные заказы | своевременность считают как долю заказов, выполненных в SLA |
| Подписные модели | удержание и отток клиентов, регулярная выручка | новых клиентов в исходную когорту не включают |
| Бизнес с крупными инвестициями | денежный поток, отдача на капитал, долговая нагрузка | в FCF вычитают капитальные затраты, выплаты по долгу оговаривают отдельно |
Если компания совмещает модели, например торгует и оказывает сервис, панель собирают по каждому направлению отдельно. Средняя маржа по смешанной выручке не показывает, какое направление приносит результат.
Факт: в B2B-продажах переход на подбор по профилю компетенций сократил срок выхода новых сотрудников на план на 24%. Оценка на входе влияет на скорость окупаемости найма.
Когда отраслевой ориентир не подходит как целевое значение
ФНС размещает среднеотраслевые показатели налоговой нагрузки и рентабельности за 2025 год на странице концепции системы планирования выездных налоговых проверок, с разбивкой по видам экономической деятельности. На дату публикации страница обновлена 13.07.2026.
В целом по организациям, по данным за 2025 год, опубликованным 5 мая 2026 года, налоговая нагрузка составила 11,9%. Рентабельность проданных товаров, работ и услуг — 10,9%, рентабельность активов — 5,0%. Концепция построена на общедоступных критериях риска для планирования проверок. Средняя по всем отраслям не подходит как цель для конкретной компании.
Отраслевое значение не переносится на компанию как норматив, если:
- модель бизнеса отличается от типичной для вида деятельности;
- размер компании не совпадает с составом выборки;
- компания работает в другом регионе, чем основная часть выборки;
- учётная база отличается: выручка с НДС или без него, другие учётные правила;
- бизнес сезонный, а сравнение идёт с годовым средним.
Рабочий способ — сравнивать свою динамику со своим прошлым сопоставимым периодом и сверять уровень со строкой своего вида деятельности. Итоговая строка по всем организациям для этой сверки не годится.
Нефинансовые показатели: производительность, персонал, качество процессов
Производительность для внутреннего управления считают как выпуск или добавленную стоимость на среднюю численность работников либо на отработанный час. Сравнивают только одинаковые продукты, периоды и ценовую базу. Росстат приказом от 08.05.2026 № 235 утвердил обновлённую методологию расчёта индекса производительности труда. Она характеризует динамику эффективности использования трудовых ресурсов на макро- и отраслевом уровне. Готовой формулой для отдельной компании она не служит.
Связь обучения с финансовым результатом проверяют, сопоставляя данные об обученности сотрудников с их продажами.
Кейс из практики: розничная сеть с более чем 170 магазинами и более чем 800 сотрудниками обучала новичков выездными тренерами. При активном открытии магазинов эта схема перестала покрывать потребность в обучении. Компания перевела ввод в должность в мобильную систему обучения: 15 учебных смен за 30 дней, 43 практических задания. Задания проверяет управляющий магазином, а итог смены подтверждается чеком продажи. После внедрения 97% стажёров завершают программу, 89% укладываются в установленный срок, 92% оценивают обучение положительно. В еженедельном рейтинге 10 сотрудников с наибольшими продажами новички со стажем до 3 месяцев регулярно занимают 20% мест.
Кадровые показатели: текучесть, найм, вовлечённость
Текучесть считают от средней численности за тот же период. В отчёте собственнику её раскладывают на добровольные увольнения, сокращения и уходы с критических ролей. Общая цифра без разбивки не показывает, теряет ли компания людей, которых труднее всего заменить.
Важный нюанс из практики: централизованная команда подбора крупного производителя продуктов питания держит объём найма на уровне 1 200 вакансий в год с небольшими колебаниями. Объём зависит от потребностей бизнеса, поэтому эффективность подбора по нему не оценивают. Основные метрики — срок закрытия вакансии и опрос нанимающего руководителя. Анкета приходит руководителю на почту автоматически после закрытия позиции, а результат закрепляется за рекрутером. Количество закрытых вакансий учитывают как дополнительную величину.
Сервис Азбуха собирает такие данные в модулях. Азбуха.Подбор ведёт воронку подбора и аналитику эффективности найма. Азбуха.Пульс проводит анонимные опросы вовлечённости и лояльности, eNPS и оценку 360° с дашбордами по подразделениям и сравнением с отраслевыми бенчмарками.
Оценку 360 градусов в панель эффективности переносят с оговоркой. KPI измеряют результат. Оценка 360 — систематический сбор обратной связи о сотруднике от нескольких значимых респондентов по стандартизированному опроснику, и задумана она как инструмент развития. Без обратной связи по итогам результат остаётся формальным документом и на поведение сотрудника не влияет.
Полезно знать: любой метод оценки персонала даёт вероятностный результат. Погрешность снижает комбинация нескольких методов и нескольких экспертов. Один тест или один ответ вывода не даёт.
Показатели процессов: срок операции, участники, прямые затраты
Эффект от изменения процесса измеряют по четырём цифрам до и после: срок операции, число сотрудников в ней, прямые расходы и доля операций, выполненных в срок.
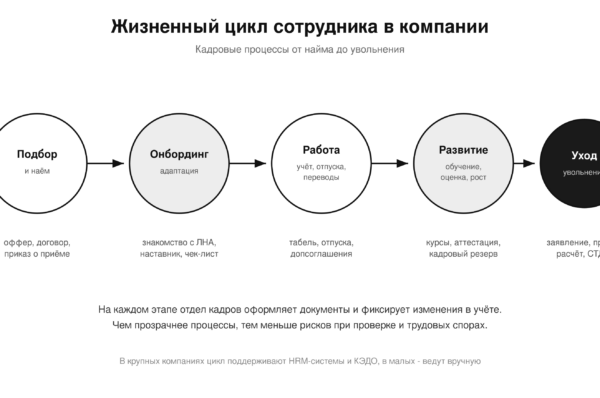
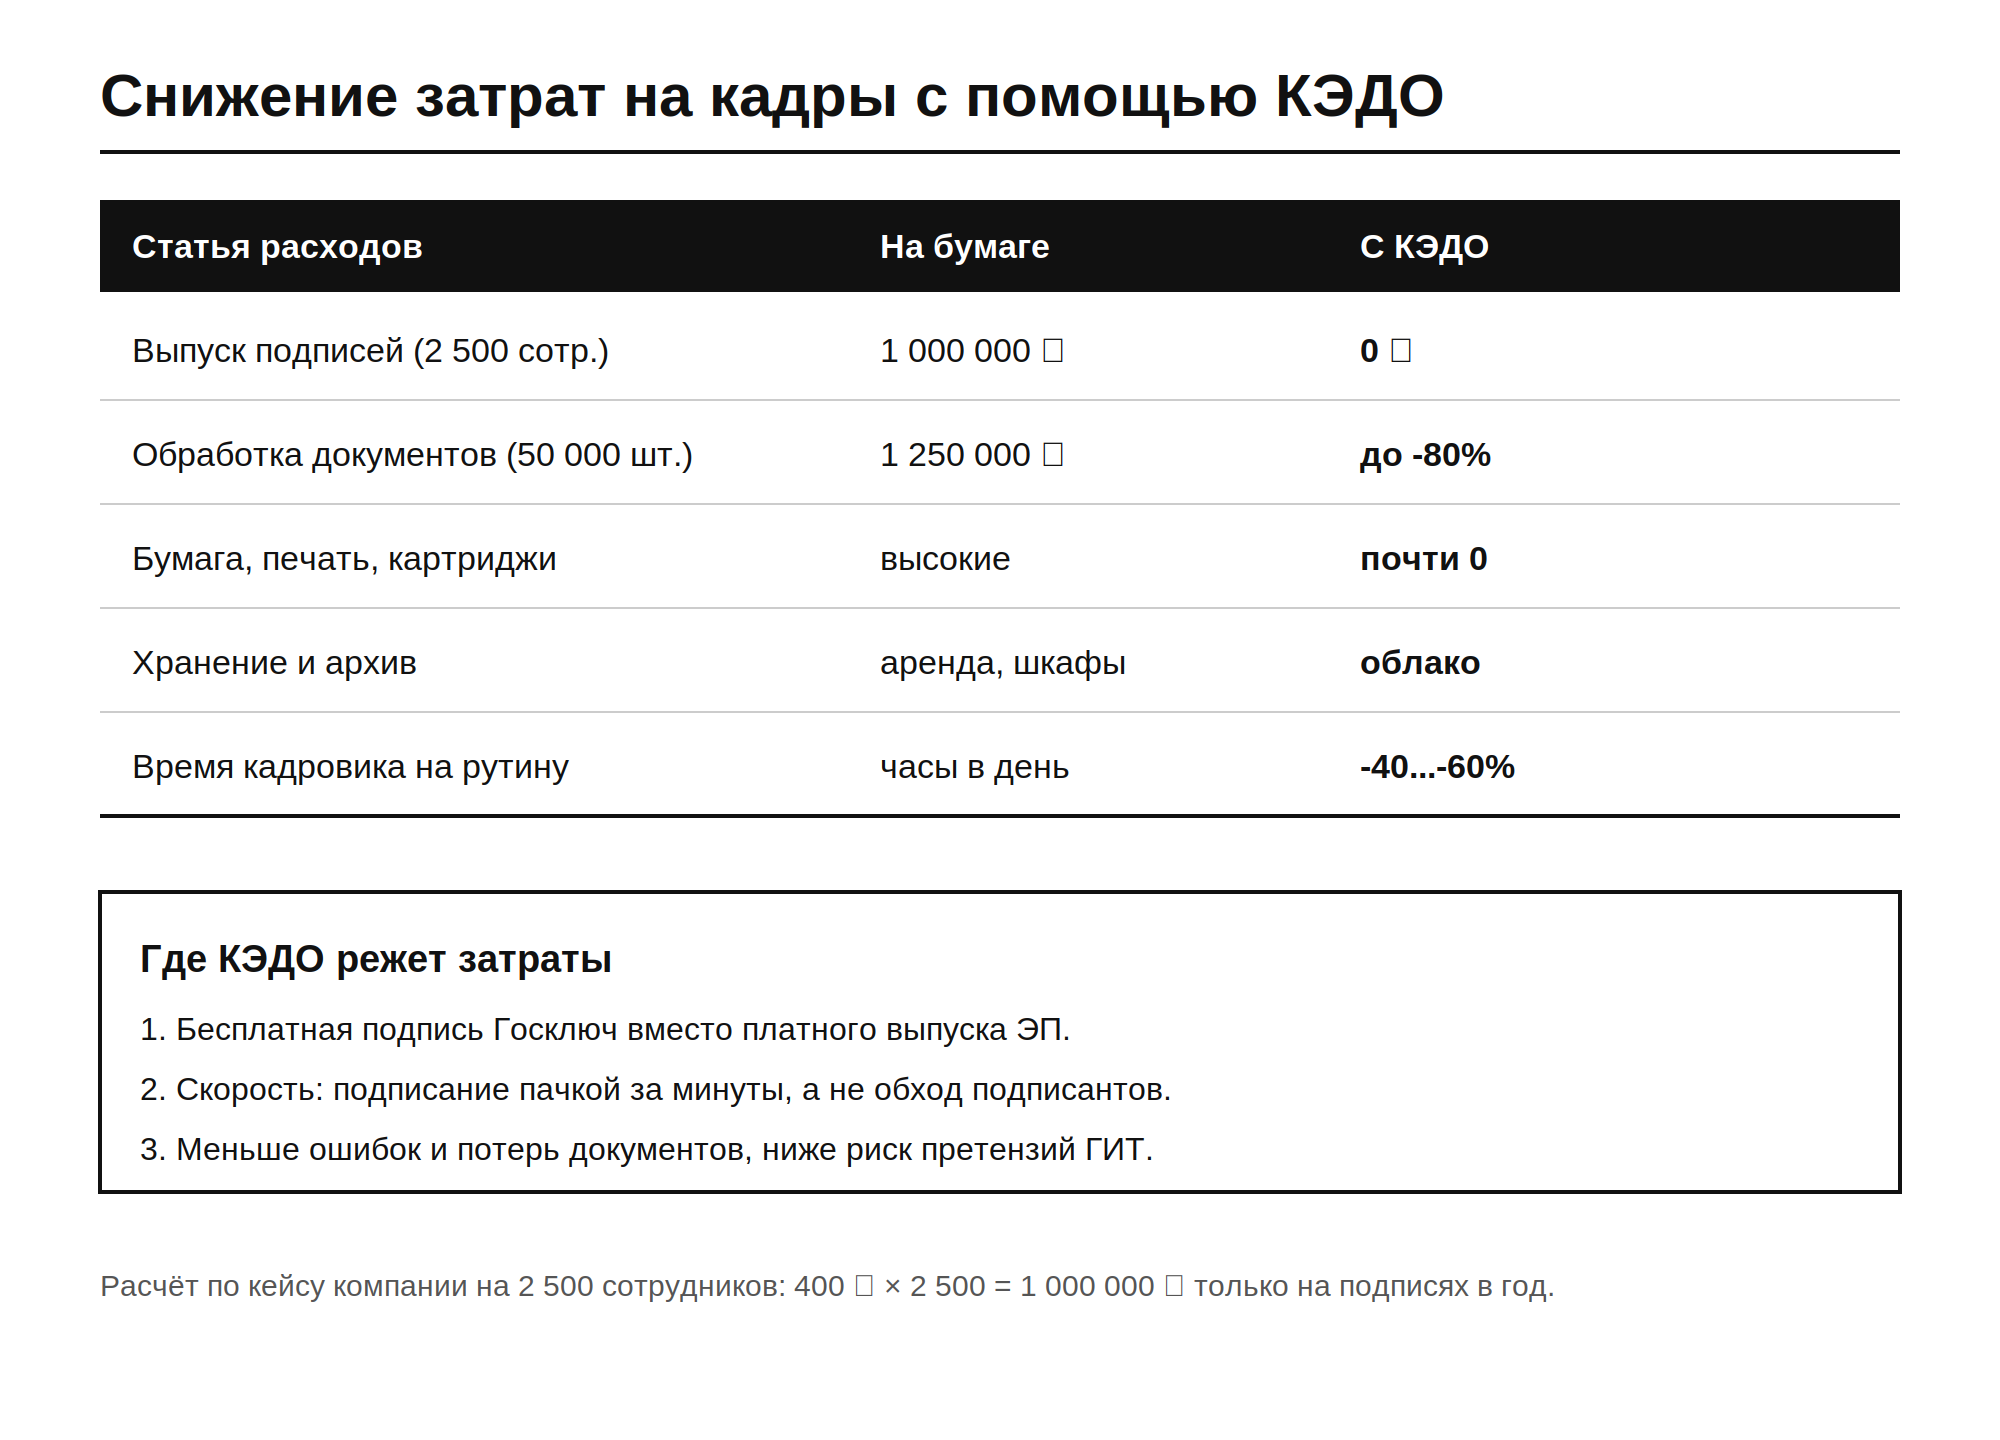
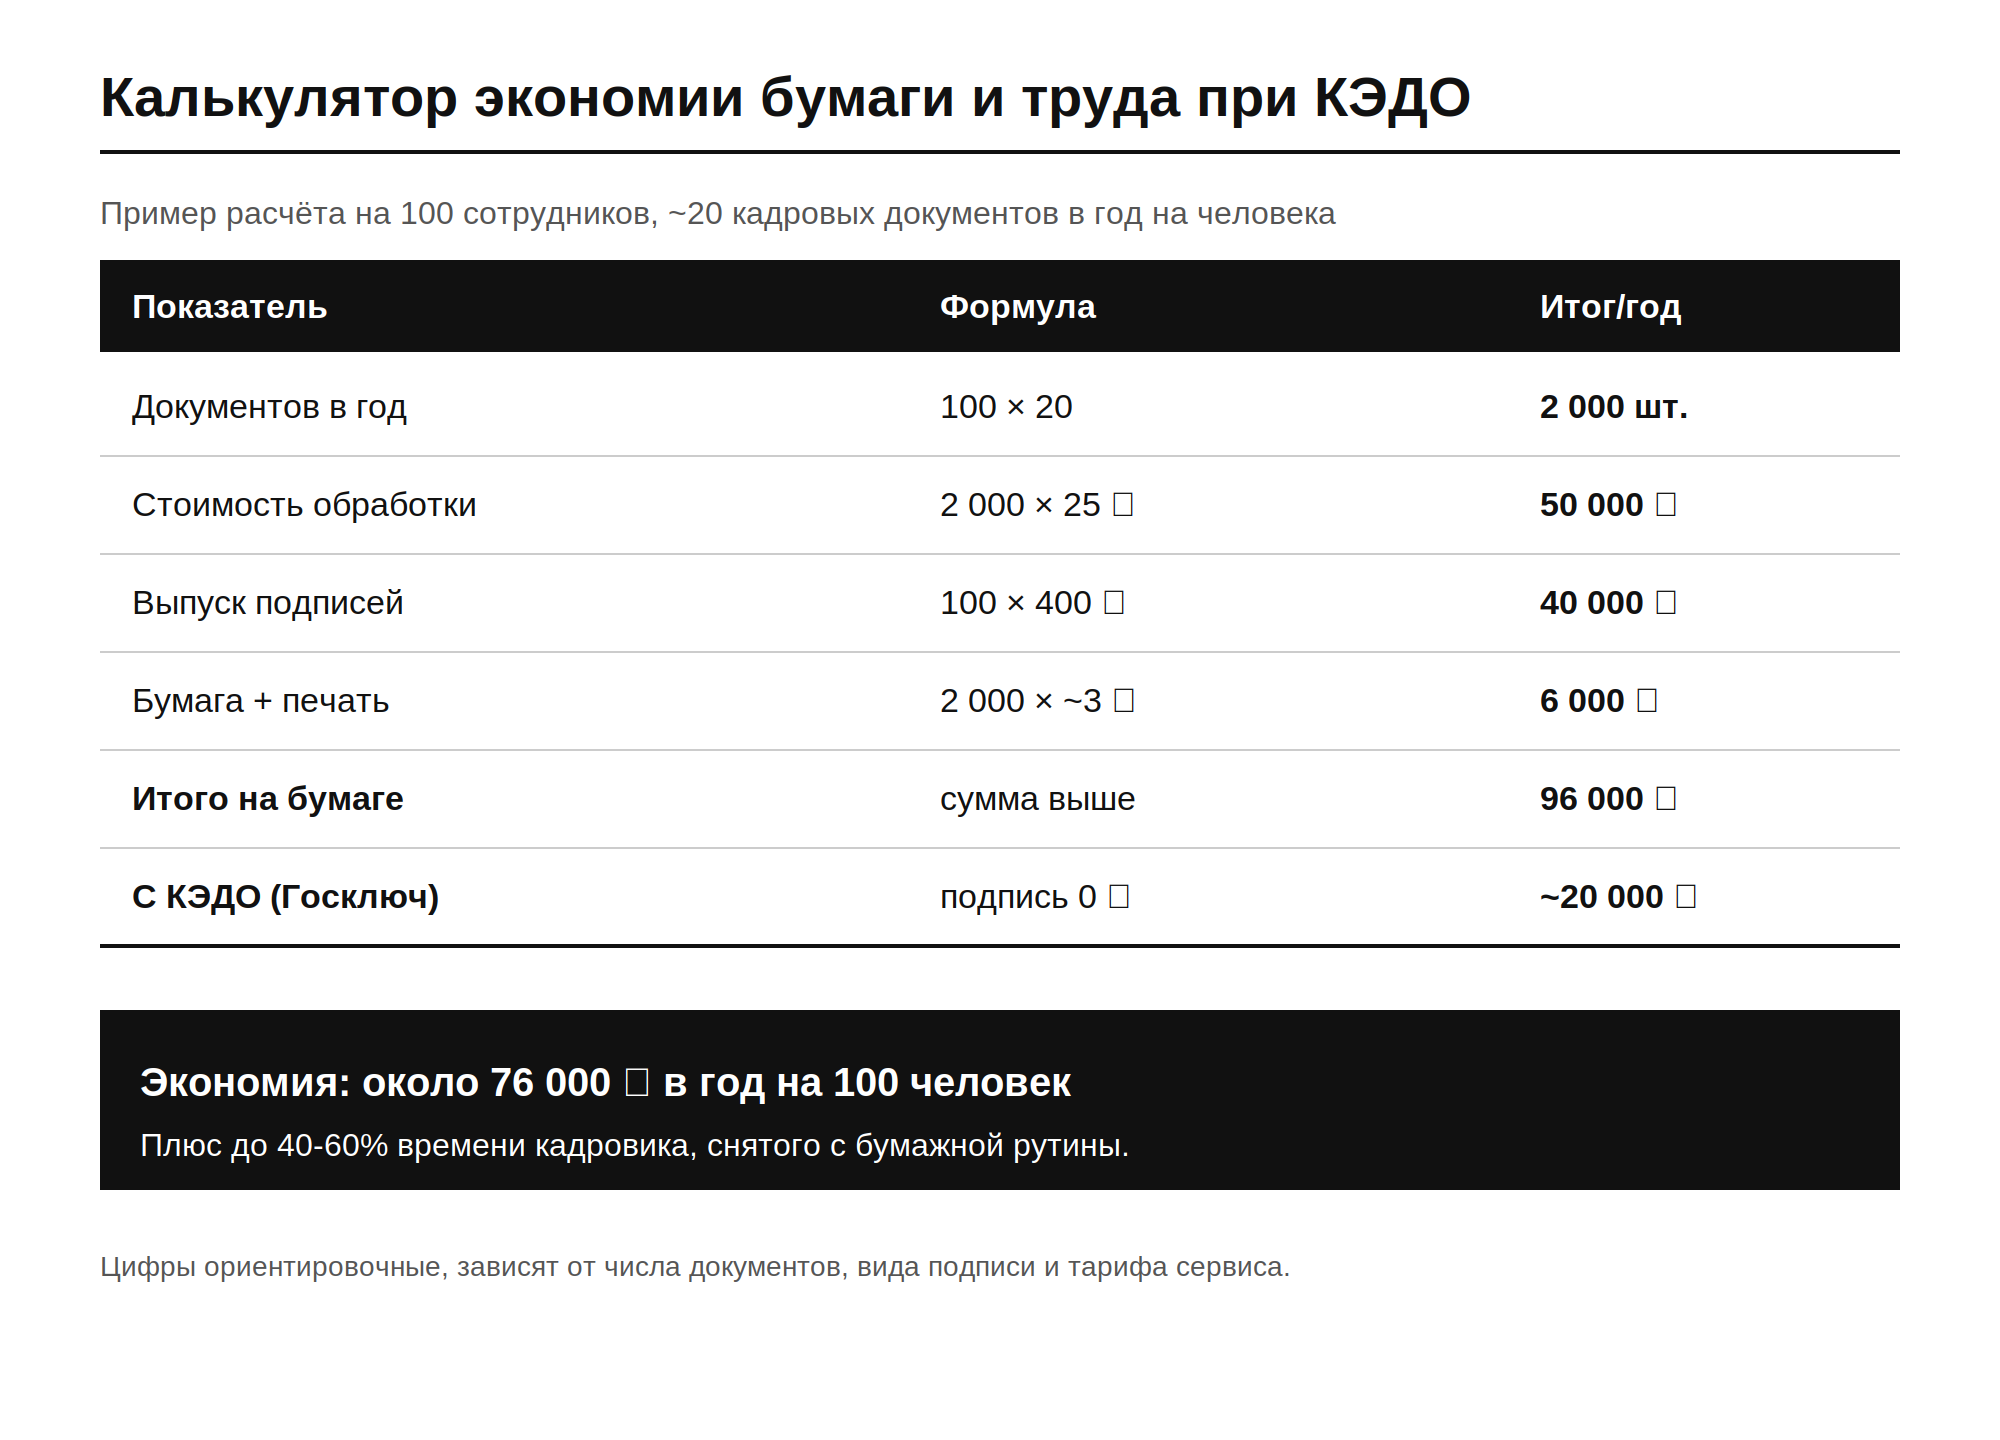
Кейс из практики: сервисная компания на 235 сотрудников, из которых в офисе работает четверть, оформляла кадровые документы на бумаге. Приём каждого нового сотрудника вели HR-специалист, офис-менеджер и бухгалтер. Удалённым сотрудникам документы отправляли курьером, и подписание растягивалось до 3-5 дней. После перехода на КЭДО кадровые задачи ведёт один бухгалтер, а документ подписывается не дольше чем за полдня. Срок кадровых задач сократился минимум в 2 раза. Экономия на курьерах за первые месяцы работы составила 60 000 руб.
Документальную часть такого процесса закрывает Азбуха.КЭДО: оформление в штат, отпуска, командировки, ЛНА, графики отпусков и расчётные листки. Документы подписывают через УНЭП, УКЭП или ПЭП, предусмотрена интеграция с 1С:ЗУП.
Как собрать панель показателей и закрепить её в компании
Панель собирают из исходных данных, которые есть в компании до выбора метрик. Если какой-то позиции нет, показатель, который на неё опирается, будет давать несопоставимые значения.
Что подготовить до выбора показателей
- Список решений. Какие решения собственник принимает ежемесячно и ежеквартально: цена, закупка, найм, инвестиции, кредит.
- Учётная база. Учитывается ли выручка в управленческом отчёте с НДС или без него, учтены ли возвраты и разовые сделки, менялся ли периметр бизнеса.
- Сопоставимый базовый период. С каким периодом сравнивать рост. Для сезонного бизнеса это тот же квартал прошлого года.
- Средние остатки. Есть ли остатки запасов, дебиторской и кредиторской задолженности на начало и конец каждого месяца: оборачиваемость считают по средним значениям.
- Источник данных. Из какой системы берётся каждая цифра: бухгалтерия, склад, CRM, кадровый учёт, опросы.
- Ответственный. Кто считает показатель и кто отвечает за его значение.
Как внедрить панель показателей эффективности: пошаговая инструкция
- Шаг 1. Запишите решение, ради которого нужен показатель, и цель с горизонтом, например сократить срок оборота запасов к концу года.
- Шаг 2. Выберите показатели первой очереди по бизнес-модели. Добавьте к финансовому блоку CFO, чтобы прибыль сверялась с деньгами.
- Шаг 3. Для каждого показателя закрепите формулу с числителем и знаменателем, период, источник данных и ответственного. Показатель без этих четырёх полей в панель не включают.
- Шаг 4. Рассчитайте значения за сопоставимые прошлые периоды по той же формуле. Это базовая линия, от которой ставят целевое значение.
- Шаг 5. Сверьте уровень со строкой своего вида деятельности в среднеотраслевых данных ФНС и с отчётностью компаний того же профиля в ГИР БО. Итоговая средняя по всем отраслям для сверки не годится.
- Шаг 6. Разложите показатели организации на подразделения и должности так, чтобы локальный KPI не противоречил марже, качеству и удержанию клиентов.
- Шаг 7. Пересматривайте формулы при смене учётных правил, в том числе при переходе на ФСБУ 9/2025 и ФСБУ 10/2026 с отчётности за 2027 год. Несопоставимые периоды отмечайте в отчёте.
Каскадирование показателей на подразделения и должности
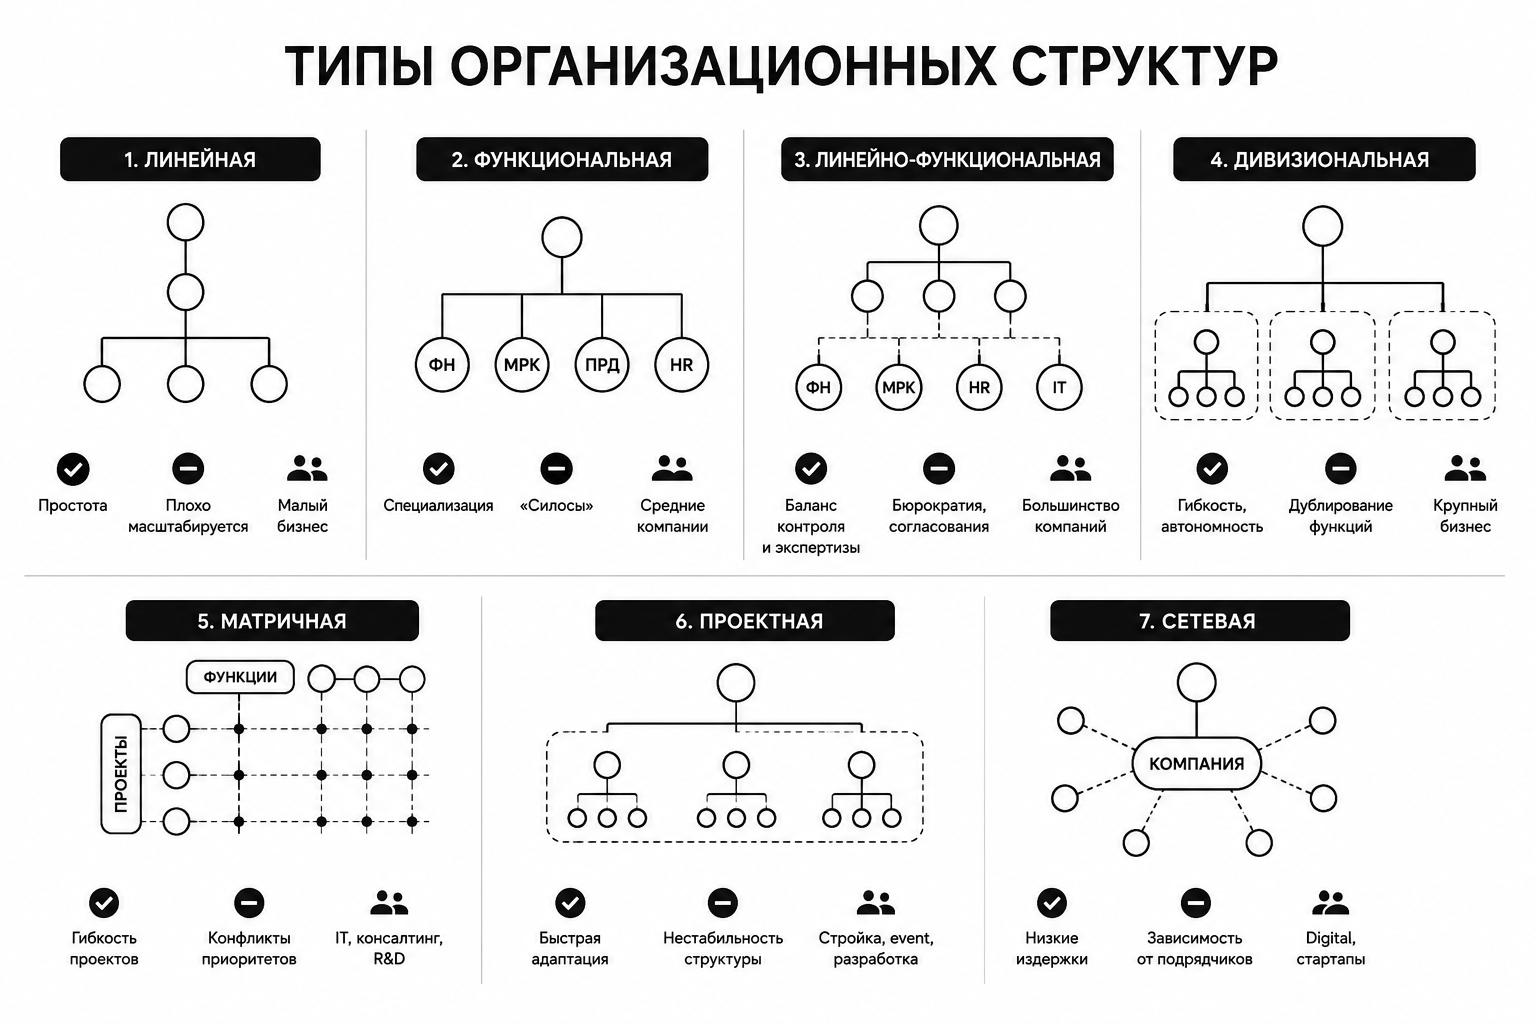
Показатель организации влияет на результат, когда за него в оргструктуре закреплён ответственный. Валовую маржу направления закрепляют за руководителем направления, оборачиваемость запасов — за закупками и складом, долю заказов в SLA — за сервисной службой. Уровень закрепления зависит от типа структуры: в линейной и функциональной схеме показатель спускают по вертикали, в матричной и проектной у него может быть два ответственных.
В сервисе Азбуха каскадирование закрывает модуль Азбуха.Цели. Цели компании раскладываются по подразделениям и сотрудникам по методологиям OKR, KPI или BSC. Прогресс виден на дашборде, выполнение рассчитывается автоматически и связывается с оценкой эффективности.
Важный нюанс из практики: в крупной горнодобывающей компании профиль должности для оценки знаний сначала включал 30 компетенций. После нескольких циклов тестирования объём признали избыточным и сократили. На одну компетенцию теперь задают до 12 вопросов и отводят 15 минут.
Лайфхак: в корпоративной оценке знаний результат сводят в интегральный балл от 0 до 1 с тремя зонами. До 0,49 — требуется срочное вмешательство, от 0,5 до 0,69 — пограничный уровень, от 0,7 до 1 — соответствие или превосходство. По зонам сразу видно, кого направить на обучение, а кого включить в кадровый резерв.
Источники данных и автоматизация расчёта
Сбалансированная система показателей группирует метрики по четырём направлениям: финансы, клиенты, внутренние процессы, обучение и рост. Каждый показатель из таблицы формул попадает в одно из них. Направление обучения и роста закрывают кадровые метрики.
Для контекстной проверки финансовых и кадровых ориентиров ФНС ведёт сервис «Прозрачный бизнес». В нём есть калькулятор налоговой нагрузки и отраслевые нормативные показатели. По отдельным компаниям сервис показывает среднесписочную численность, уплаченные налоги, доходы и расходы, основной ОКВЭД и даёт доступ к ресурсу БФО.
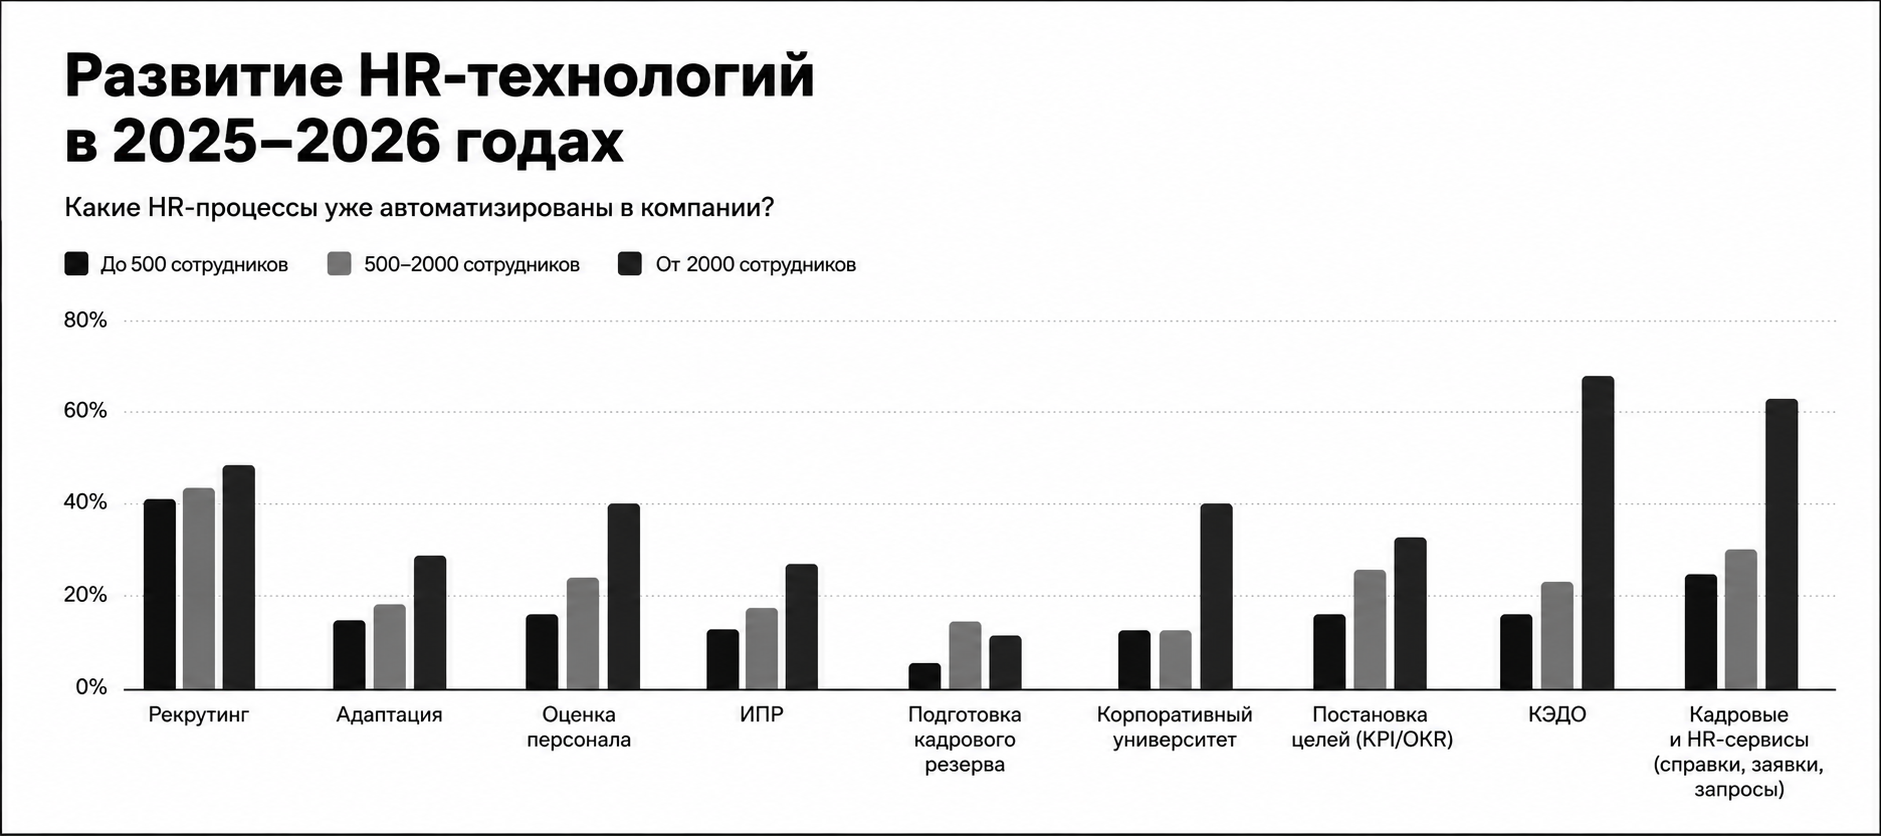
Данные для кадровых показателей собирают в компаниях разного размера с разной долей автоматизации: по найму, адаптации, оценке, обучению, целям и KPI. Сравнение групп по численности помогает понять, какие процессы в компании вашего масштаба уже принято вести в системе.
Шаблон KPI сотрудника с весами и целевыми значениями
Таблица подходит для последнего уровня каскада: в неё переносят показатели должности с весами и целевыми значениями.
| Документ | Скачать |
|---|---|
| KPI сотрудника: таблица показателей эффективности с весами и целевыми значениями (.xlsx) | Скачать |
Ошибки в оценке эффективности организации и во что они обходятся
Большинство ошибок из списка возникает из-за смешения трёх учётных потоков: финансового результата, денежных потоков и положения на дату.
- Выручку принимают за деньги. Выручка видна в отчёте сразу после отгрузки. Решения о найме или закупке принимают под средства, которые ещё находятся в дебиторской задолженности, и при росте продаж компания получает кассовый разрыв.
- Маржу называют рентабельностью без указания числителя. Название короче формулы. Собственник сравнивает свою валовую маржу с чистой рентабельностью другой компании и ставит недостижимую или заниженную цель.
- Коэффициент ликвидности одного дня используют как денежный прогноз. Коэффициент считают по готовому балансу без дополнительных расчётов. Высокая текущая ликвидность за счёт залежавшихся запасов или сомнительной дебиторской задолженности не обеспечивает выплаты следующего месяца.
- Разных клиентов и продукты усредняют. Одну цифру проще показать. Убыточное направление не видно в средней марже.
- Премируют за локальный KPI в ущерб качеству, прибыли и удержанию. Локальный показатель легко посчитать и привязать к премии. Объём растёт вместе с браком и возвратами, а без разбивки качества по продуктам и причинам ухудшение не видно.
- Берут внешние средние без проверки отрасли, размера, региона, НДС и учёта. Готовая цифра доступна сразу. Цель, поставленная по чужой выборке, не отражает модель компании.
- Сравнивают периоды через смену учётных правил без оговорки. Ряд данных выглядит непрерывным. Изменение маржи может оказаться эффектом новых правил признания доходов и расходов.
Затраты на сбор показателя оправданы, когда заранее известно, какое решение примут по его значению: кого обучать, где пересматривать цену, какую закупку остановить.
Внимание: оценка без применения результатов не даёт отдачи. В одной компании ассессмент-центр для 500 руководителей обошёлся более чем в 15 млн руб., а результаты оценки затем никак не использовались.
Стоимость инструментов для расчёта и мониторинга показателей эффективности
Стоимость зависит от численности сотрудников, числа рекрутеров и набора модулей. Отдельной позиции на аудит эффективности организации в прайсе нет. В таблице собраны модули для целей и KPI, оценки персонала и кадровых данных.
| Услуга | Стоимость | Пробный период |
|---|---|---|
| Азбуха.Цели, тариф «Базовый»: каскадирование целей, дашборд прогресса, базовая аналитика | 79 ₽/сотрудника в мес. | 14 дней |
| Азбуха.Цели, тариф «Продвинутый»: OKR-фреймворк, связка с оценкой 360°, автоматический расчёт бонусов | 149 ₽/сотрудника в мес. | 14 дней |
| Азбуха.Пульс, исследование вовлечённости или лояльности, до 100 сотрудников | 24 900 ₽/опрос | 1 бесплатный опрос |
| Азбуха.Пульс, годовая подписка до 500 сотрудников: вовлечённость, лояльность, eNPS, пульс, 360° | от 120 ₽/сотрудника в год | 1 бесплатный опрос |
| Азбуха.Подбор, тариф «Старт»: 1 рекрутер, воронка подбора, аналитика | 1 990 ₽/мес. | 14 дней |
| Азбуха.КЭДО, тариф «Стандарт», компании от 70 до 500 человек | 390 ₽/сотрудника в год | 30 дней |
| Азбуха.HCM Бизнес, от 100 сотрудников: Подбор, КЭДО, Адаптация, Обучение, Пульс | от 24 900 ₽/мес. | 14 дней |
Цены опубликованы 23.04.2026 и актуальны на апрель 2026 года. При годовой оплате Азбуха.Подбор действует скидка 15%. При комплексном подключении экономия составляет 25-40% по сравнению с покупкой модулей по отдельности. Перед расчётом бюджета сверьте действующие тарифы модулей Азбуха и условия пробных периодов.
Базовое подключение бесплатно. Расширенная настройка бизнес-процессов стоит от 50 000 ₽, нетиповая доработка интеграции с 1С:ЗУП — от 30 000 ₽. Миграция данных из Excel, CSV и популярных систем бесплатна.
Выводы
Универсального обязательного набора показателей для коммерческой компании нет. Панель собственника опирается на три объекта отчётности: результат, деньги и положение на дату. К ним добавляют нефинансовые метрики под свою модель бизнеса. Показатель работает, когда у него записаны числитель, знаменатель, период, источник и ответственный, а сравнение идёт с собственной сопоставимой динамикой и строкой своего вида деятельности. Отраслевые средние и макростатистика помогают заметить отклонение, но целевым значением для компании не становятся.
В такой системе сервис Азбуха берёт на себя сбор кадровых и целевых данных: каскадирование целей и расчёт выполнения KPI, опросы вовлечённости и eNPS, аналитику найма и электронное оформление кадровых документов.
Частые вопросы о показателях эффективности организации
Можно ли сравнивать показатели за 2026 и 2027 годы после перехода на новые ФСБУ?
Сравнивать можно, если раскрыть несопоставимость периодов. С бухгалтерской отчётности за 2027 год применяются ФСБУ 9/2025 о доходах (приказ Минфина России от 16.05.2025 № 56н) и ФСБУ 10/2026 «Расходы» (приказ Минфина России от 24.04.2026 № 53н, зарегистрирован 01.07.2026). ФСБУ 10/2026 требует раскрывать величину признанных расходов, а также способы и допущения, применённые при их признании. ФСБУ 9/2025 разрешает применять стандарт досрочно, поэтому у разных компаний правила могут смениться в разные годы. Для маржи и рентабельности за переходный период фиксируйте, по каким правилам посчитан каждый год.
Где взять бухгалтерскую отчётность компаний своего профиля для сравнения?
Годовая бухгалтерская отчётность размещается в государственном информационном ресурсе бухгалтерской (финансовой) отчётности ФНС (ГИР БО) начиная с отчётности за 2019 год. Основание — часть 12 статьи 18 402-ФЗ. Доступ к отчётности отдельных организаций может быть ограничен законом, поэтому выборка конкурентов бывает неполной. Для отраслевого уровня Росстат 23.09.2026 опубликовал файл «Финансовое состояние организаций (с 1995 г.)», а 16.07.2026 — данные об использовании денежных средств в 2025 году.
Как посчитать удержание клиентов, чтобы не завысить результат?
Удержание считают по когорте: клиенты исходной когорты, оставшиеся к концу периода, делят на число клиентов этой когорты на начало периода. Отток равен единице минус удержание. Клиентов, пришедших в течение периода, в исходную когорту не включают, иначе приток новых покупателей маскирует уход старых. До расчёта выберите длину периода и запишите правило, по которому клиент считается активным.
Почему данные Росстата о сальдированном финансовом результате не годятся как ориентир для небольшой компании?
В I полугодии 2026 года сальдированный финансовый результат составил 11 696,2 млрд рублей, или 86,7% к I полугодию 2025 года. Это оперативные данные. Их охват исключает малые предприятия, кредитные организации, государственные учреждения и некредитные финансовые организации. Росстат также предупреждает, что последние месячные и квартальные данные могут уточняться после корректировок респондентов. Для сравнения отдельной компании и для малого бизнеса эта цифра не подходит.
Подходит ли оценка 360 градусов для отбора внешних кандидатов?
Не подходит: метод применяют к действующим сотрудникам, которых есть кому оценить изнутри компании. Формат выбирают по охвату. Оценка 180 собирает мнения в одной плоскости, например руководителя и самого сотрудника. Оценка 360 добавляет подчинённых и коллег того же уровня. Оценка 540 выходит за пределы компании и включает клиентов, партнёров и поставщиков. Если участник сам выбирает оценщиков, задайте требования: обязательно руководитель и установленное минимальное число коллег. С социометрией, которая изучает отношения в группе, метод 360 не смешивают.
Как посчитать, на сколько месяцев компании хватит денег без новых поступлений?
Показатель называют cash runway. Доступные денежные средства делят на среднемесячный чистый отток. Коэффициенты ликвидности на этот вопрос не отвечают, потому что показывают положение на одну дату. В расчёте оговаривают капитальные затраты, сезонность и график выплат по долгу. Прибыль за прошлые месяцы для этого расчёта деньги не заменяет.