Эффективность социальной деятельности компании оценивают по изменениям у тех, на кого направлена программа: у сотрудников, их семей или внешней целевой группы. Число мероприятий и потраченный бюджет фиксируют объём работы, а результат показывает измеренное изменение у получателей. Рабочий минимум оценки включает цель и логическую модель программы, исходный замер, охват целевой группы, полные расходы и затраты на один измеримый результат. Чтобы приписать изменение программе, нужна сопоставимая группа без участия или хотя бы замеры до и после с поправкой на внешние факторы. Для внутренних программ результат фиксируют у сотрудников: удержание, доступ к льготе, знания, самочувствие. Для внешних программ его фиксируют у целевой группы за пределами компании, и источники данных у этих веток разные.
Покажем, какие показатели считать в первую очередь, как отделить эффект программы от изменений, которые произошли бы без неё, и как собрать полные расходы, чтобы затраты на результат не оказались заниженными. Отдельно разберём опросы сотрудников: когда ответы становятся персональными данными и какое требование 152-ФЗ к согласию действует с 1 сентября 2025 года. Расчёт SROI с поправками, порядок оценки, стоимость инструментов на 2026 год и ответы на частые вопросы находятся во второй половине статьи.
Что считать результатом социальной программы
Единой обязательной российской методики, по которой коммерческая компания оценивает все свои социальные программы, на октябрь 2026 года нет. Методика, утверждённая приказом Минэкономразвития России от 30.11.2015 № 894 (в редакции приказа от 21.08.2025 № 543), содержит отдельную оценку социально-экономического эффекта, но регулирует проекты государственно-частного и муниципально-частного партнёрства. На корпоративные программы поддержки сотрудников и благотворительность её требования не переносятся.
Опорный национальный документ по теме — ГОСТ Р ИСО 26000-2012 в реестре Росстандарта, на октябрь 2026 года у него статус «Действует». Стандарт содержит руководство по социальной ответственности, в том числе по взаимодействию с заинтересованными сторонами и информированию о результативности. Международный ISO 26000:2010 тоже содержит руководство без требований и для сертификации не предназначен; после пересмотра в 2025 году ISO подтвердил актуальность этой редакции. Методику оценки компания выбирает сама, поэтому её закрепляют в положении о программе: так показатели и способ расчёта не меняются от отчёта к отчёту.
Показатель выбирают от цели программы и её логической модели, то есть от цепочки, которая связывает мероприятия с ожидаемым изменением у получателей. Индикатор конкретно определён, связан с вопросом оценки и измеряет ожидаемое изменение. Число семинаров, выданных путёвок или проведённых акций остаётся показателем объёма, пока за ним не стоит замер изменения. В российской научной практике 2026 года эффективность корпоративных социальных инвестиций предлагают раскладывать на социальные, экологические, экономические и информационные эффекты и проверять по критериям результативности, экономичности и целесообразности, опираясь на достоверную информационную базу и проверяемые причинно-следственные связи.
Внутренние и внешние программы: разные получатели и разные данные
Ветка оценки определяется тем, у кого должно произойти изменение. Сравнение двух веток по ключевым параметрам:
| Параметр | Внутренняя программа | Внешняя программа |
|---|---|---|
| Получатель | Сотрудники компании | Целевая группа за пределами компании |
| Что измеряют | Заявленное изменение у сотрудников: удержание, доступ к льготе, знания, самочувствие | Заявленное изменение у целевой группы по причинной модели программы |
| Знаменатель охвата | Сотрудники, на которых рассчитана программа | Размер целевой группы, на которую рассчитана программа |
| Применимость HR-метрик | eNPS, опросы вовлечённости и текучесть дают данные о сотрудниках | HR-метрики внешний эффект не описывают |
| Опросы получателей | Подпадают под 152-ФЗ, если ответ можно связать с конкретным работником | Подпадают под 152-ФЗ, если ответ можно связать с конкретным человеком |
Перечень изменений в таблице приведён как пример выбора по причинной модели и группе получателей. Обязательным списком он не является: для программы ДМС и для программы наставничества заявленные изменения разные, и каждое формулируется до запуска.
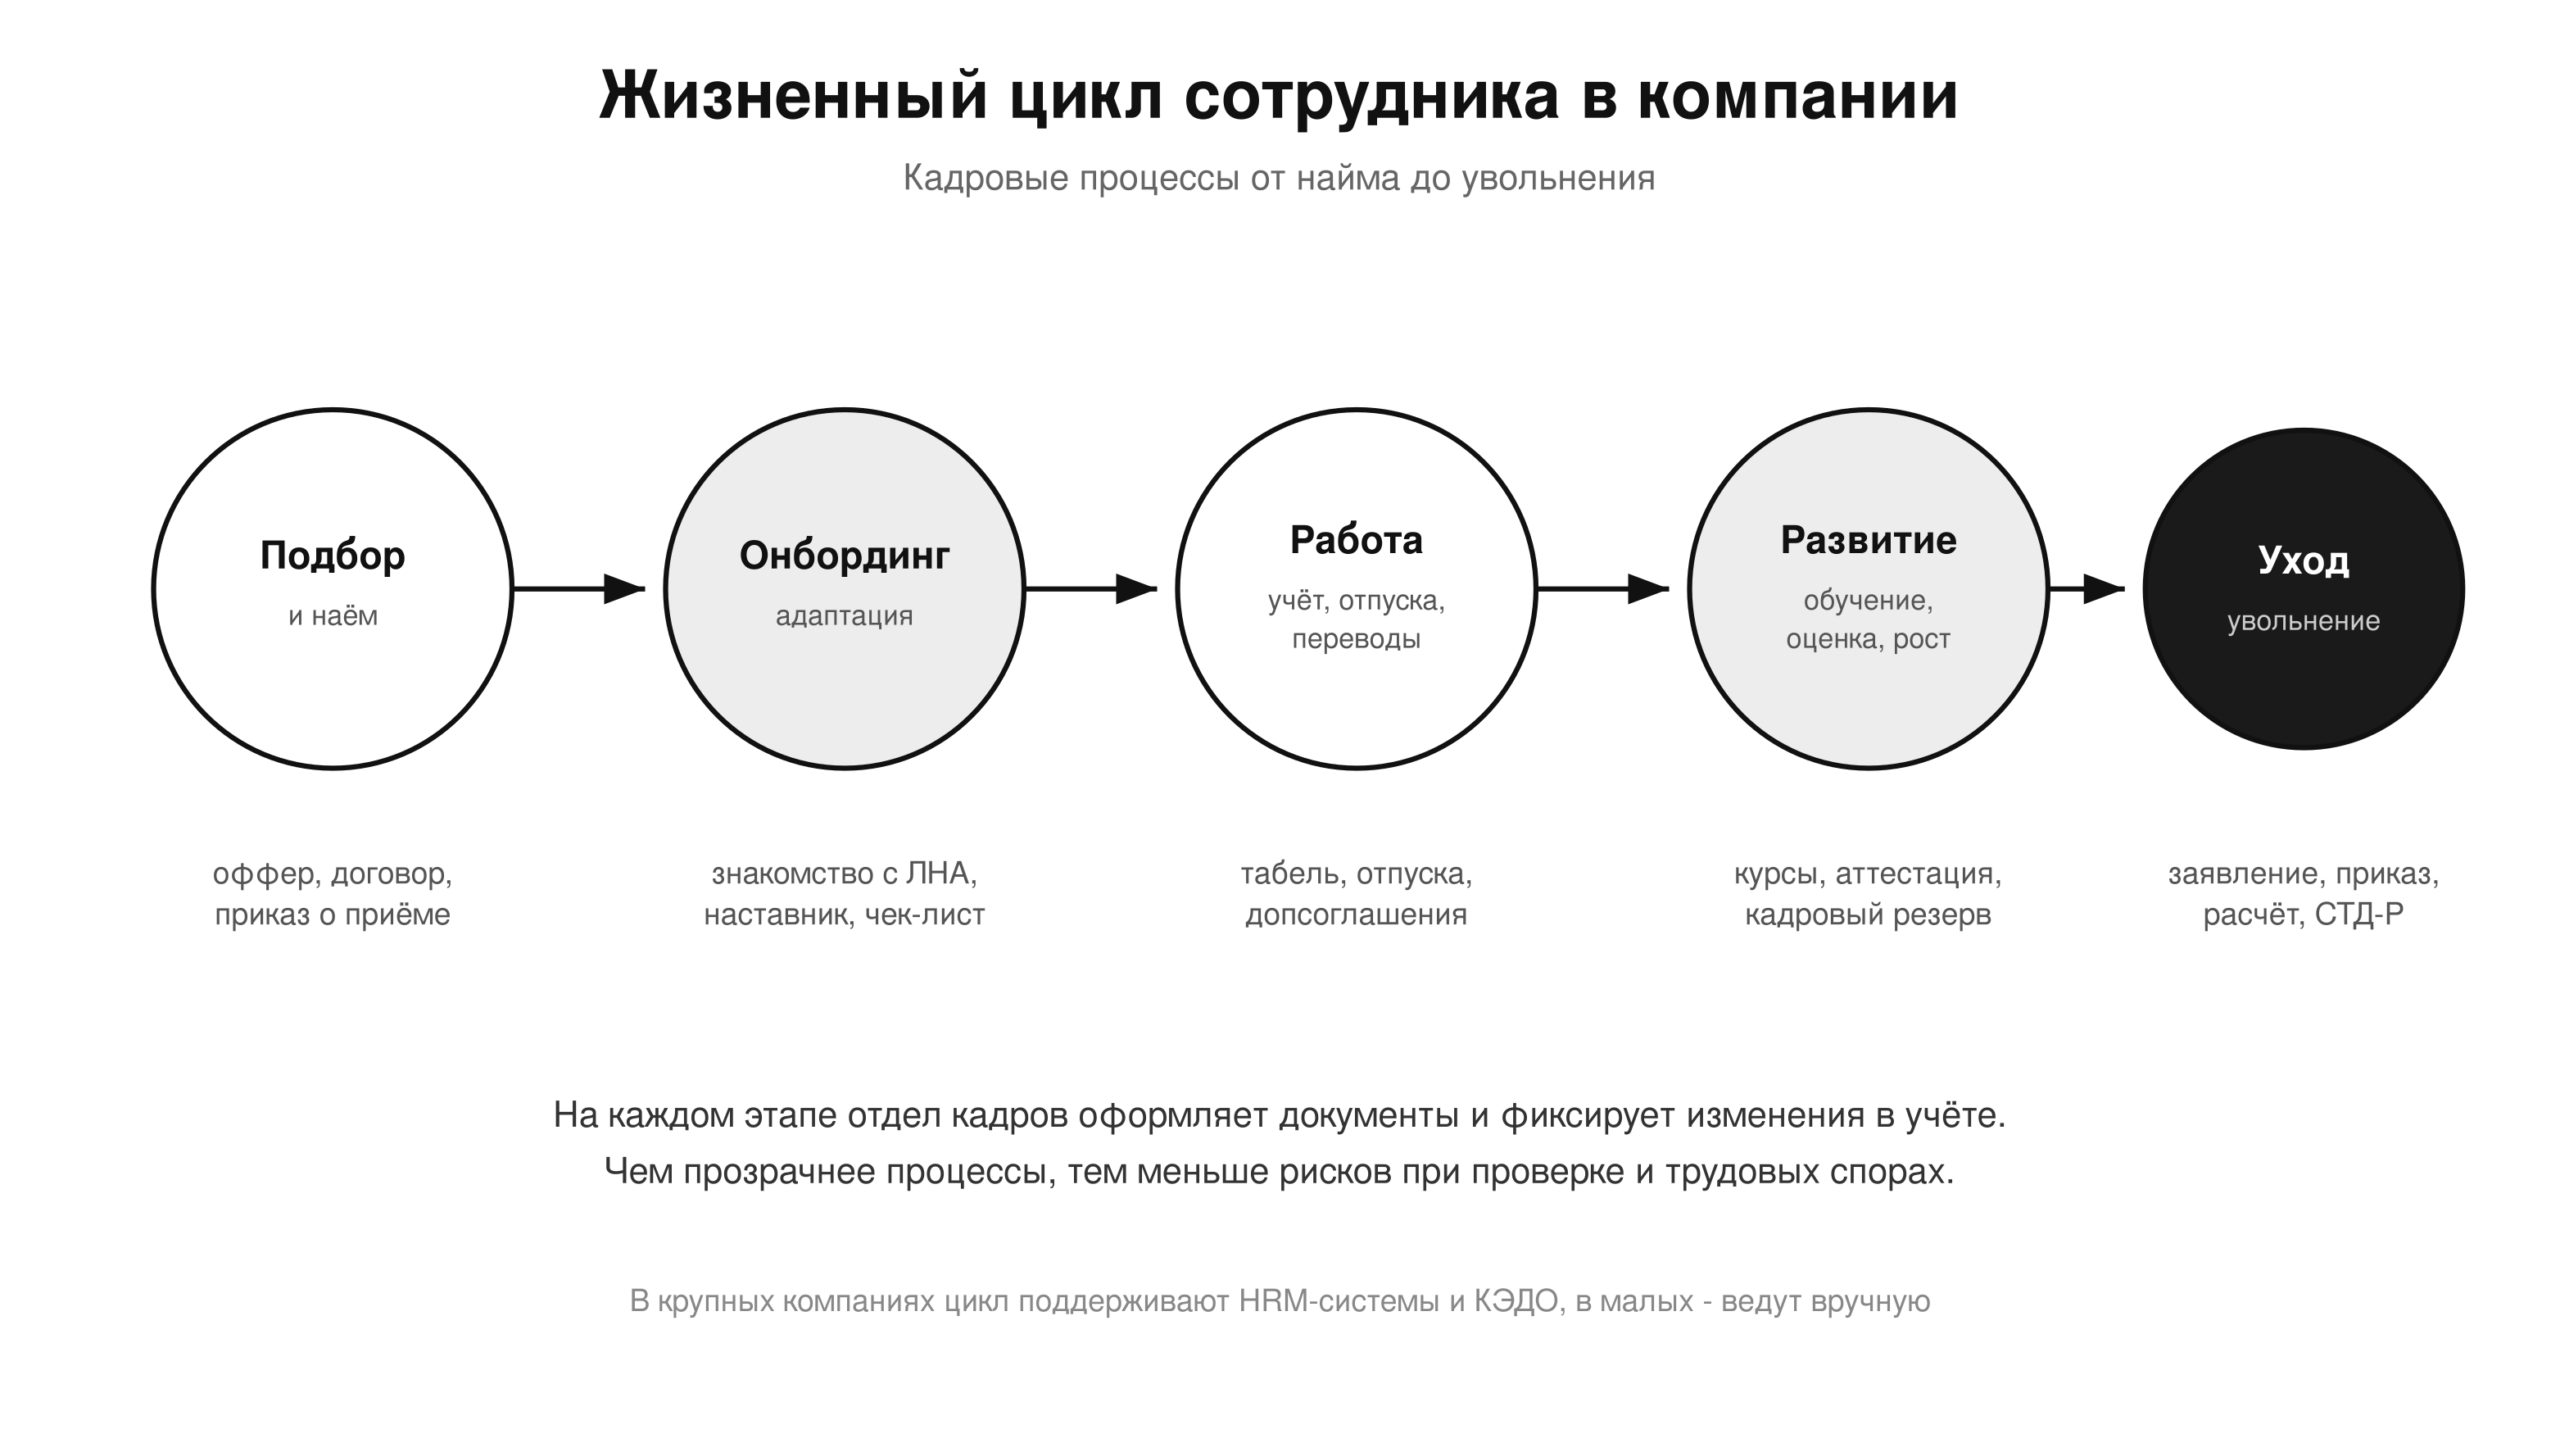
Для внутренних программ показатель удобно привязывать к этапу жизненного цикла сотрудника. Программу адаптации проверяют на этапе онбординга, программу обучения — на этапе развития, меры удержания — по данным об уходе. Если обучение ведётся в Азбуха.Обучение, конструктор тестов и базовая аналитика по прохождению курсов дают исходные данные для двух показателей сразу: охвата и изменения знаний.
Базовые показатели: охват, затраты на участника и на результат
Четыре показателя считаются на данных, которые у компании есть или появляются в ходе программы. Формулы и границы их применения:
| Показатель | Формула | Ограничение |
|---|---|---|
| Охват | Уникальные охваченные / размер целевой группы × 100% | Проверяют представительность охваченных и то, кто исключён из участия |
| Затраты на участника | Полные расходы / число получателей | Показывает стоимость участия, результат не учитывает |
| Затраты на результат | Полные расходы / число получателей с измеримым результатом | Знаменатель не заменяется числом участников |
| eNPS | % сторонников (9-10) минус % критиков (0-6); пассивные (7-8) входят в общее число ответивших. Диапазон от -100 до +100 | Измеряет готовность рекомендовать работодателя, причин не объясняет |
Расхождение между затратами на участника и затратами на результат показывает, какая доля бюджета приходится на получателей без измеримого изменения. Если программу прошли 200 человек, а результат зафиксирован у 50, второй показатель в 4 раза выше первого, и именно он нужен для решения о продлении.
Показатели программы закрепляют за ответственным с целевыми значениями и сроком. В Азбуха.Цели это делается через каскадирование целей и дашборд прогресса: показатель программы становится частью целей руководителя, и отставание от плана видно до итогового отчёта.
Факт: в российском корпоративном обучении в 2024 году обратную связь участников собирали 71% компаний, через KPI эффективность измеряли 43%, модель Киркпатрика применяли 12%, а ROI считали единицы.
Полные расходы на программу
В знаменатель SROI и в затраты на результат входят полные расходы. Кроме прямых платежей подрядчикам и получателям, к ним относятся накладные расходы и аренда, а при существенном вкладе — стоимость неоплаченного труда, а также товаров и услуг, предоставленных в натуральной форме. Если волонтёры, партнёры или сотрудники вне своих обязанностей вносят в программу заметную долю работы, её оценивают и включают в расходы с явным допущением о методе оценки.
Социальные выплаты сотрудникам при сборе расходов отделяют от элементов заработной платы. Оклад, компенсационные и стимулирующие выплаты составляют структуру зарплаты по статье 129 ТК РФ; если премия по положению о премировании попадёт в бюджет социальной программы, расходы программы завысятся, а фонд оплаты труда будет показан неверно. Разделение закрепляют в положении об оплате труда и социальных выплатах, где социальные выплаты описаны отдельным разделом.

Как отделить эффект программы от изменений, которые произошли бы без неё
Мониторинг результата показывает факт изменения, но не доказывает, вызвала ли программа часть изменения или всё изменение целиком. Сравнение одной группы до и после даёт слабое доказательство эффективности: разницу могут объяснить сезонность, внешние события или публикации в СМИ. Сопоставимая контрольная группа помогает учесть естественные изменения, которые происходят и без программы.
Самоотбор искажает результат даже при аккуратных замерах. Сотрудники, которые добровольно пришли в программу, отличаются от непришедших исходной мотивацией и характеристиками, поэтому разницу в удержании или самочувствии между ними нельзя автоматически приписать программе.
Дизайны оценки различаются по уверенности в том, что эффект создала программа:
- Рандомизированное распределение по группам. Участников и контрольную группу определяют случайно; это строгий дизайн причинной оценки.
- Квазиэксперимент. Если рандомизация невозможна, берут сопоставимую группу и сравнивают изменения до и после в обеих группах. Группы должны быть сходны по признакам, которые влияют на результат.
- Замеры до и после в одной группе. Показывают динамику, но не отделяют эффект программы от внешних факторов.
- Только мониторинг. Фиксирует текущее значение показателя без доказательства причины.
Для внутренних программ сопоставимая группа часто существует внутри компании: подразделение или филиал, куда программа ещё не пришла. Условие то же, что в любом квазиэксперименте: группа сходна с участниками по численности, функциям и составу, а исходный замер сделан в обеих группах одновременно.
Когда цифра не доказывает эффект
eNPS измеряет готовность рекомендовать работодателя и сам по себе не объясняет причины этой готовности; полноценной мерой вовлечённости или лояльности он не служит. Рост eNPS в год запуска программы подтверждает связь с программой, только если в сопоставимой группе такого роста нет, а в опросе есть вопросы о самой программе. Метрики вовлечённости сотрудников не описывают внешний социальный эффект: для благотворительной программы данные собирают у её получателей.
SROI: как посчитать социальную отдачу с поправками
SROI, social return on investment, соотносит денежную оценку социального, экологического и экономического результата с вложениями, поэтому учитывает не только финансовую доходность. Прямой перенос обычного ROI на благотворительность невозможен: получатель благотворительной программы не возвращает компании денежный поток. Методика Social Value International допускает два коэффициента, и в отчёте указывают, какой из них использован:
- SROI = приведённая стоимость социального эффекта / стоимость вложений;
- net SROI = чистая приведённая стоимость эффекта / вложения.
Нематериальное изменение переводят в деньги через финансовый прокси. Прокси не обязательно означает реальный доход или экономию: это оценка ценности, которая зависит от заинтересованных лиц и ситуации. Поэтому выбор прокси обосновывают в отчёте, а не подставляют одну цифру для всех групп получателей.
Важный нюанс из практики: для программ удержания в качестве прокси берут стоимость замены уволившегося, 6-9 месячных окладов. При окладе 60 000 руб. это 360 000-540 000 руб., тогда как годовое обучение линейного сотрудника обходится в 22 845 руб. Обучение окупается, если предотвращает хотя бы 1 увольнение на 16 с лишним обученных. В SROI такую оценку уменьшают на deadweight: часть сотрудников осталась бы в компании и без программы.
Четыре поправки к результату
Оценённый результат корректируют до деления на вложения:
| Поправка | Что учитывает | Как проверяют |
|---|---|---|
| Deadweight | Доля результата, которая произошла бы без программы; вычитается | Прошлый тренд показателя и сравнение с более широкой группой |
| Attribution | Доля изменения, внесённая другими людьми и организациями; вычитается | Обоснованная оценка; точного измерения получить невозможно |
| Displacement | Результат, вытеснивший другой результат | Проверяют, не перенёсся ли эффект на другую группу или территорию |
| Drop-off | Уменьшение результата, который сохраняется дольше года | Применяют только к результатам длительностью свыше года |
Attribution и deadweight оцениваются с допущениями, поэтому коэффициент SROI публикуют вместе с проверкой чувствительности: как он меняется при других значениях deadweight, attribution, drop-off, прокси и объёма результата. Если коэффициент выше 1 только при одном оптимистичном наборе допущений, этот набор и нужно обсуждать при решении о бюджете.
Дисконтирование и двойной счёт
Эффекты будущих лет приводят к общей дате: приведённая стоимость года t равна значению этого года, делённому на (1 + r)^t, где r — ставка дисконтирования. Дисконтирование отдалённых эффектов создаёт риск краткосрочного перекоса: программы с результатом через 5-10 лет выглядят в расчёте слабее программ с быстрым эффектом.
Одну и ту же ценность для одного заинтересованного лица дважды не оценивают. Если сотрудник после программы обучения получил повышение, рост его дохода и рост его уверенности в профессии — две оценки одного изменения, и в расчёт идёт одна из них. Выгоды разных групп учитывают отдельно, когда это разные получатели ценности: сотрудник и его семья, участник программы и организация-партнёр.
Порядок оценки социальной программы
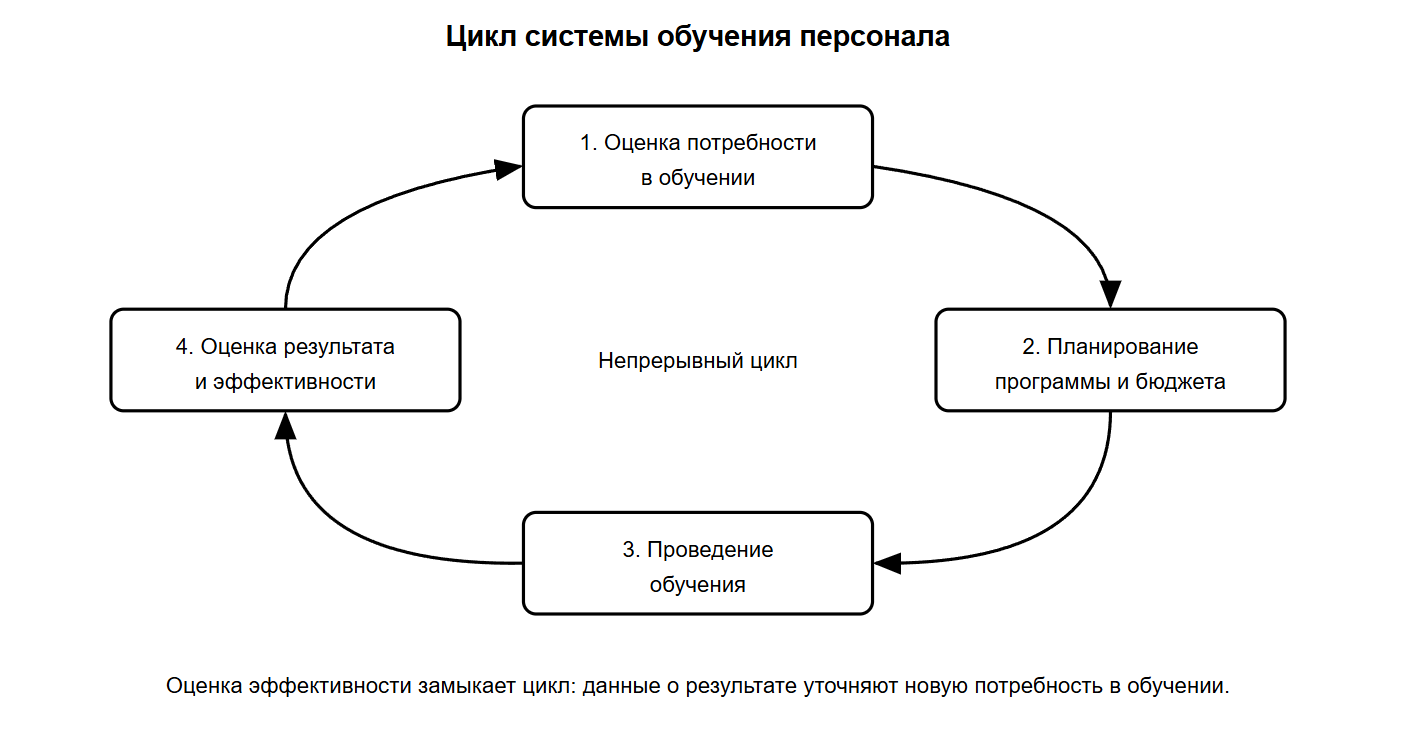
Оценка встраивается в цикл программы: потребность, планирование, проведение, оценка результата, после которой данные уточняют новую потребность. Схема цикла системы обучения персонала переносится на любую внутреннюю программу без изменений.
Что проверить до запуска оценки
- Сделан ли исходный замер показателя до старта программы, а не по итогам первого года.
- Есть ли группа для сравнения и сходна ли она с участниками по составу и условиям работы.
- Какие расходы не попадают в бюджет программы: накладные, аренда, неоплаченный труд, натуральные вклады.
- Собираются ли в опросах данные о здоровье и какое правовое основание выбрано для их обработки.
- Кто принимает решение о продлении, изменении или закрытии программы по итогам оценки.
Как оценить социальную программу: пошаговая инструкция
- Шаг 1. Сформулируйте цель и логическую модель: кто получатель, какое изменение ожидается и каким индикатором оно измеряется.
- Шаг 2. Определите целевую группу и её размер для расчёта охвата; зафиксируйте, кто исключён из участия и почему.
- Шаг 3. Проведите исходный замер у участников и у сопоставимой группы в одни и те же сроки.
- Шаг 4. Выберите правовое основание обработки персональных данных для опросов; если это согласие, оформите его отдельным документом.
- Шаг 5. Ведите учёт полных расходов с первого дня: прямые, накладные, аренда, существенный неоплаченный труд и натуральные вклады.
- Шаг 6. Проведите повторный замер и сравните изменение у участников с изменением в сопоставимой группе.
- Шаг 7. Рассчитайте охват, затраты на участника и на результат; при денежной оценке рассчитайте SROI с четырьмя поправками и дисконтированием, указав тип коэффициента.
- Шаг 8. Проверьте чувствительность к допущениям, зафиксируйте их в отчёте и примите решение по программе.
Положение о программе с показателями, порядком замеров и ответственными утверждают как ЛНА и знакомят с ним участников. В тарифе «Стандарт» Азбуха.КЭДО для этого есть модуль ЛНА и маршруты согласования: положение проходит согласование и ознакомление в электронном виде, а дата ознакомления каждого сотрудника сохраняется в системе.
Шаблоны положений и таблиц показателей для социальных программ
Комплект закрывает документальную часть программы; начните с положения о социальных выплатах, если программа включает выплаты сотрудникам.
| Документ | Скачать |
|---|---|
| Положение об оплате труда, премировании и социальных выплатах работникам | Скачать |
| Положение об обучении персонала | Скачать |
| Таблица KPI с весами и целевыми значениями | Скачать |
| План адаптации нового сотрудника с ответственными и сроками | Скачать |
Опросы сотрудников и требования 152-ФЗ
Федеральный закон от 27.07.2006 № 152-ФЗ «О персональных данных» распространяется на обработку, которую ведут юридические лица с использованием средств автоматизации, а в установленных законом случаях и без них. Онлайн-опрос, ответы в котором можно связать с конкретным сотрудником, подпадает под закон. Персональные данные — это информация о прямо или косвенно определённом либо определяемом человеке, поэтому пометка «анонимный» сама по себе анонимность не подтверждает. Если личность можно установить по сочетанию ответов или дополнительным сведениям, ответы остаются персональными данными.
Согласие — одно из правовых оснований обработки, а не единственное. Если компания опирается на согласие, оно должно быть свободным, конкретным, предметным, информированным, сознательным и однозначным. С 1 сентября 2025 года статья 9 152-ФЗ требует оформлять согласие отдельно от иной информации и документов, которые субъект подтверждает или подписывает; правило введено статьёй 5 Федерального закона № 156-ФЗ. Согласие, встроенное в текст анкеты или в лист ознакомления с положением о программе, этому требованию не отвечает. Доказывать наличие согласия или иного основания обязан оператор, то есть работодатель. Сведения о здоровье относятся к специальной категории данных с отдельным режимом обработки по статье 10.
Действующую редакцию закона удобно сверять по тексту 152-ФЗ на сайте Минтруда России: на странице размещена редакция с изменениями по 24.06.2025, требования к согласию и к данным о здоровье находятся в статьях 9 и 10.
Азбуха.Пульс проводит анонимные опросы вовлечённости и лояльности, пульс-опросы с произвольной периодичностью и расчёт eNPS, строит дашборды по подразделениям и сравнивает результаты с отраслевыми бенчмарками. Для внутренних программ этого достаточно, чтобы сделать исходный и повторный замер у участников и у сопоставимого подразделения в одном инструменте.
Полезно знать: оценки по шкале 1-5 редко распределены нормально, поэтому корреляция Пирсона между ответами может давать некорректный результат. Для таких данных корректнее хи-квадрат и коэффициент V Крамера: они не требуют нормальности распределения.
Типичные ошибки оценки и их цена
Ошибки повторяются по одной причине: оценку проектируют после запуска программы, когда исходных данных уже нет.
- Отчёт о мероприятиях вместо результата. Данные о количестве мероприятий есть всегда, поэтому отчёт строят на них. Решение о продлении бюджета в этом случае принимается без данных об изменении у получателей.
- Сравнение до и после на одной группе. Так делают, потому что сопоставимую группу не подобрали заранее. В эффект программы попадает всё, что произошло бы без неё, и SROI завышается на величину deadweight.
- Учёт только прямых платежей. В расчёт берут оплаченные счета подрядчиков. Накладные расходы, аренда и натуральные вклады выпадают, затраты на результат занижаются.
- Двойной счёт одной ценности. Одно изменение у одного получателя оценивают двумя прокси. Коэффициент SROI растёт без роста реального эффекта.
- eNPS как итоговая мера вовлечённости. Показатель простой и быстрый. Он не объясняет причины ответа, и по нему нельзя понять, какая часть программы сработала.
- Согласие в составе анкеты. С 1 сентября 2025 года такое согласие не отвечает статье 9 152-ФЗ, и работодателю нечем подтвердить правовое основание обработки ответов.
Важный нюанс из практики: компания провела ассессмент-центр для 500 руководителей; суммарный бюджет превысил 15 млн руб., а результаты оценки дальше никак не использовались. Оценка, по итогам которой не принято решение о программе, остаётся расходом без отдачи, поэтому ответственный за решение назначается до первого замера.
Внимание: кадровый резерв есть у свыше 70% российских компаний, программы развития резервистов — у 91%, но эффективность резерва измеряет только треть, а высоко оценивают её 13%.
Стоимость инструментов для оценки социальных программ в Азбухе
Стоимость зависит от численности сотрудников, выбранного модуля и того, нужен ли разовый опрос или подписка на год.
| Услуга | Стоимость | Пробный период |
|---|---|---|
| Азбуха.Пульс, тариф «Пульс» (до 100 сотрудников): 1 исследование вовлечённости или лояльности, отчёт по подразделениям | 24 900 ₽/опрос | 1 бесплатный опрос |
| Азбуха.Пульс, годовая подписка (до 500 сотрудников): неограниченные опросы, eNPS, бенчмарки, дашборды | от 120 ₽/сотрудника в год | 1 бесплатный опрос |
| Азбуха.Пульс Enterprise (от 500 сотрудников): кастомные метрики, выделенный аналитик, интеграция с BI | индивидуально | по запросу |
| Азбуха.Цели, тариф «Базовый»: каскадирование целей, дашборд прогресса | 79 ₽/сотрудника в мес. | 14 дней |
| Азбуха.Обучение, тариф «Базовый» (до 50 активных): конструктор курсов и тестов, базовая аналитика | 29 900 ₽/год | 14 дней |
| Азбуха.КЭДО, тариф «Стандарт» (от 70 до 500 человек): модуль ЛНА, маршруты согласования | 390 ₽/сотрудника в год | 30 дней |
| Азбуха.HCM Бизнес (от 100 сотрудников): Подбор, КЭДО, Адаптация, Обучение, Пульс | от 24 900 ₽/мес. | 14 дней |
| Расширенная настройка бизнес-процессов | от 50 000 ₽ | по запросу |
Цены действуют по состоянию на апрель 2026 года; итоговая сумма складывается из численности, тарифа и нетиповых доработок, а актуальные условия по каждому модулю приведены на странице цен сервиса Азбуха. Модули измеряют вовлечённость, цели и результаты обучения внутри компании; оценка внешнего социального воздействия и расчёт SROI в описании тарифов не заявлены, и для внешних программ эти расчёты ведутся по методике, закреплённой в положении о программе.
Выводы
Социальная программа доказывает эффект, когда изменение у получателей измерено до и после, отделено от того, что произошло бы без неё, и соотнесено с полными расходами. Охват и затраты на результат дают решение по бюджету уже в первый год, а SROI имеет смысл публиковать только с поправками, дисконтированием и проверкой чувствительности. Опросы сотрудников требуют правового основания по 152-ФЗ и отдельного согласия, если основанием выбрано согласие.
Материал подготовила Юлия К, эксперт по кадровому делопроизводству и оргпроектированию сервиса Азбуха. Во внутренних программах Азбуха закрывает замеры и документальную часть: опросы вовлечённости и eNPS, показатели программы в целях руководителей, положение о программе с электронным ознакомлением.
Частые вопросы
Что изменилось в стандартах Social Value International в 2026 году?
17 марта 2026 года Social Value International опубликовала финальный комплект Standards for Applying the Principles of Social Value, включая SVI Reporting Standard. В нём обновлены положения об учёте затронутых людей, о двух режимах использования стандартов и о существенности результатов. Компании, которая готовит публичный отчёт о социальной отдаче по методике SVI, стоит сверить с новым комплектом состав учтённых групп и критерии существенности.
Какую ставку дисконтирования брать при расчёте SROI?
Ставка 3,5% — рекомендация британского руководства Green Book для государственного сектора, универсальной ставкой для любой компании она не служит. Компания выбирает ставку сама, обосновывает её в отчёте и показывает в проверке чувствительности, как меняется коэффициент при другой ставке. Чем выше ставка, тем меньше вес эффектов отдалённых лет.
Нужно ли учитывать drop-off, если результат программы держится год?
Нет, drop-off применяют только к результатам, которые сохраняются свыше одного года. Для длительных результатов его учитывают по годам: при снижении на 10% результат 100 становится 90 на второй год и 81 на третий. Затем каждое годовое значение дисконтируют к общей дате.
Можно ли включить в отчёт данные фонда-партнёра о результатах программы?
Можно, если указать их статус. Внутренняя статистика фонда без независимой проверки показывает заявленный результат: например, в программе обучения подростков с инвалидностью фонд сообщал, что каждый третий участник впервые задумался о трудоустройстве, а у 90% улучшилась коммуникация. В отчёте компании такие цифры помечают как данные партнёра и не выдают за измеренный эффект собственной программы.
Есть ли обязательный минимальный размер группы для анонимного отчёта по опросу?
Универсального обязательного порога анонимности для HR-опросов в государственных источниках не установлено. Проверка идёт по определению статьи 3 152-ФЗ: если по сочетанию ответов и дополнительных сведений можно определить конкретного сотрудника, ответы остаются персональными данными. Порог, ниже которого результаты подразделения не выводятся отдельно, компания закрепляет в своём положении об опросах.
Можно ли спрашивать сотрудников о здоровье в опросе по программе поддержки здоровья?
Сведения о здоровье относятся к специальной категории, и по общему правилу статьи 10 152-ФЗ их обработка запрещена, кроме случаев, предусмотренных законом; один из них — письменное согласие субъекта. Часть 2.1 статьи 10 допускает обработку обезличенных сведений о здоровье только в перечисленных специальных целях и условиях, общего разрешения для HR-задач она не даёт. Если без вопросов о здоровье оценка возможна, их исключают из анкеты.